投資與市場
半導體、AI 供應鏈、總經與資金流向:慢慢看懂市場在發生什麼。共 141 篇。
束於教:十二年只投十八家,他把學過的東西留在門口
Invest Like the Best 第 486 集訪 Benchmark 合夥人 Eric Vishria。同一批硬體、同一個開源模型,速度差五倍;資料庫最堅固的那道護城河被搬遷成本的消失蒸發;業績額度模型在賣魔法的年代整個失效。這集最有用的一段,是他示範了怎麼判斷「我上一輪學會的東西,這一輪還算不算數」。教育與方法論分享,非投資建議。
合抱之木,生於毫末:美國這 250 年,本來就是一筆投資案
Meb Faber 為新書《Investing in America》錄的預告集,把美國建國重新講成一個創投故事:殖民地是新創,股份公司是基金,產權與契約是為了募到錢才長出來的,不是先有理念才有制度。最值得帶走的一句反而藏在他自己的側欄裡——曾經戴過『全球最大股市』王冠的另外三個國家,都在那張表上。教育性聽後心得,非投資建議。
牛困人飢:貨運又熱起來了,開車的人卻不快樂
彭博 Odd Lots 這集回到卡車貨運:費率漲、股價漲,但這一輪的燃料是運能被合規與責任風險削掉,需求其實沒有回來。來賓是在貨運業待了十年的 Reed Loustalot。最值得帶走的一句話是:一台車、一個司機、一張執照都還在,如果沒有人敢把貨交給他,他到底算不算運能。教育性聽後心得,非投資建議。
橫看成嶺側成峰:同一份財報,他讀出的是另一座山
接著上一篇,我又追了 Serenity 兩週。這次想寫的是他怎麼讀——同一份財報,為什麼多數人讀到利空,他讀到的是稀有性;以及為什麼他的儀表板上,根本沒有「股價」這個欄位。
以迂為直:他們不是買到了記憶體,是把舊的挖回來用
The Circuit EP.187 談 AMD 那個「無聊但是好的那種無聊」的季度,以及主持人從記憶體產業年會帶回來的現場觀察。最值錢的一段是:在所有連接標準裡,只有 CXL 讓你把退役伺服器上的舊 DDR4 撿回來重用——而當你根本買不到新記憶體,慢一點、耗電一點,就都不是問題了。
一個看到海嘯,一個什麼都沒看到:兩位研究員的觀測位置,和七月那一週的真相
財經M平方找來統一投顧總經理廖婉婷,和創辦人 Rachel 同框。兩人同年入行,對 2008 的記憶卻是相反的。這集真正有料的是三件事:真議題只有美債殖利率、CDS 翻倍是交易行為而不是信用事件、以及敘事已經從漲價換成現金流。
AI 的上中下游:當「省記憶體」變成一則要拆開來讀的消息
聽財報狗第 540 集的心得。一個中國開源模型宣稱省下七成五的鍵值快取,一場大會端出千卡超節點,幾家美國公司的財報同時上修——把這三件事擺在一起,看到的不是「不用買記憶體了」,而是瓶頸層正在往下游移動。
不以規矩,不能成方圓:聽財報狗 EP541 談面板級封裝,與一個被翻譯耽誤的技術路線
財報狗 EP541 用一整集講面板級封裝(FOPLP/CoPoS):為什麼圓形晶圓裝不下方形的大晶片、把圓改成方會付出什麼物理代價、玻璃的兩種身分常被混為一談,以及封測廠、面板廠、晶圓廠三種玩家各自的動機與時程。我的心得挑了三件事寫:一項所有人都非做不可的技術該怎麼估值、瓶頸解掉之後會搬到哪裡,以及為什麼「誰揭露營收」幾乎是誰領先的反指標。教育性心得,非投資建議。
ETF 狂潮下的一堂常識課:當你買的東西已經不是你以為的東西
聽完財經M平方 After Meeting EP.206 的心得。從三星財報炸裂卻股價下跌、韓國半年六次熔斷,談槓桿 ETF 的波動率耗損;再從新興市場權重重組與自由現金流位移,追問一件事——今年主動式 ETF 的漂亮績效,究竟是選股能力,還是產業運氣。
水無常形:泡沫不爆,它只是滾去下一站
MacroVoices #544 請來 Macquarie 全球策略師 Viktor Shvets。他的骨架只有一句:世界的背景是通縮的,通膨的浪是我們自己打出來的;而真正的風險已經從經濟與資本市場循環裡被趕出去,跑到極化、地緣、氣候與科技那邊——那些是央行評估能力接近零的地方。從最高法院為聯準會挖的那個不自洽的例外,到「暫時性什麼時候變成永久性」的兩個觀察窗,再到他所謂的滾動泡沫。個人聽後心得,教育性內容,非投資建議,文末附免責。
科技浪 EP148 聽後心得:排名是真的,便宜是假的
聽科技浪 EP148 的個人心得:一個開源模型衝上全球第三,社群同時傳著兩個相反的謠言——一邊說它成本不到十分之一,一邊說它只是抄來的。兩個都不對。真正有意思的是中間那段:它的單價確實便宜一半,卻要花兩倍的 token 才做完同一件事;而它之所以強,理由跟大家在吵的完全不是同一件事。教育性心得,非投資建議,文末附免責。
水無常形:聽財報狗 EP543 談光模組禁令、HBM 降規,和一個被上調三倍的市場
財報狗 EP543 一小時橫跨熊本地震、FCC 研擬禁用中國光模組、環球晶法說、HBM 降規傳言、FMS 記憶體大會、功率晶片與面板級封裝。我把最值得拆開看的三件事寫成心得:兩個最大的商機其實都是外力給的、當一段推理的每個分支都是利多時該做什麼檢查、以及一個機構把 2030 年市場規模上調三倍時,市場只讀了兩個訊息裡的一個。教育性心得,非投資建議。
一罐沙丁魚走過的那條路:短缺、禁令,和十五年前被關掉的產能
Odd Lots 找 Fishwife 創辦人 Becca Millstein 談一條魚怎麼從海裡進到罐頭裡。真正的重點不是短缺,是摩洛哥禁令的形狀、被關掉的加工產能,以及空貨架其實可能是規則在運作。
日圓貶回一九七〇年代,日本車卻沒有更好賣
Odd Lots 這集找 Brad Setser 談三件看似無關的事:日本財務省的日圓干預、中國出口的量價背離,以及一份講金融相互依賴的論文。三條線其實是同一條——當價格差構成坡度,貨物與資本自己會找路走。最值得留下的不是匯率預測,是他用挖土機當稜鏡的那一段,以及他自己補上的反方。
模型越聰明,算力就越貴
Dwarkesh 這集自問了一個很簡單的算術題:如果實驗室的營收每年成長十倍,而算力每年只成長三倍,中間那個缺口誰來補?他把三條出路一一堵死,最後留下的答案是——算力的價格得漲。真正值得留下的不是這個結論,是他拆解「三倍」的那段:三倍是三個來源加起來的,而其中最大的一塊,明年底就會撞牆。
風之積也不厚:一場上市前夕的圓桌,和那句「數學算得通」
BG2Pod 在 SpaceX 上市前兩天錄的四人圓桌:Brad Gerstner、Clark Tang、Gavin Baker 與 Andrew Fox 拆解發射、Starlink、AI 算力與軌道資料中心的變數,也談 Fable 5 這一代長時工作模型如何讓快照式評測失效。而最保守的那幾句話,出現在最樂觀的那一集。
工欲善其事:Applied Intuition 與十億台會自己動的機器
Business Breakdowns EP.248 訪 Applied Intuition 兩位共同創辦人。這家公司不造任何一台機器,只把智慧賣進別人的機器裡——農機、卡車、礦車、國防載具、人形機器人。我聽完最有用的一段,是他們談「為什麼先做工具、不做車」,以及瓶頸如何一層一層把他們推進新生意。
天下大事必作於細:聽一位設備商總經理說「我們的技術鴻溝很薄弱」
財報狗 EP542 專訪台灣光學量測(AOM)設備商倍利科技總經理黃建中。一集聽下來最震撼的不是先進封裝的商機,而是他親口說自己的技術護城河「很薄弱」、說做了五六年的整合案「真的是練功,賺不到錢」——以及他順手澆的那盆冷水:這個需求不會跟晶片量等比成長。
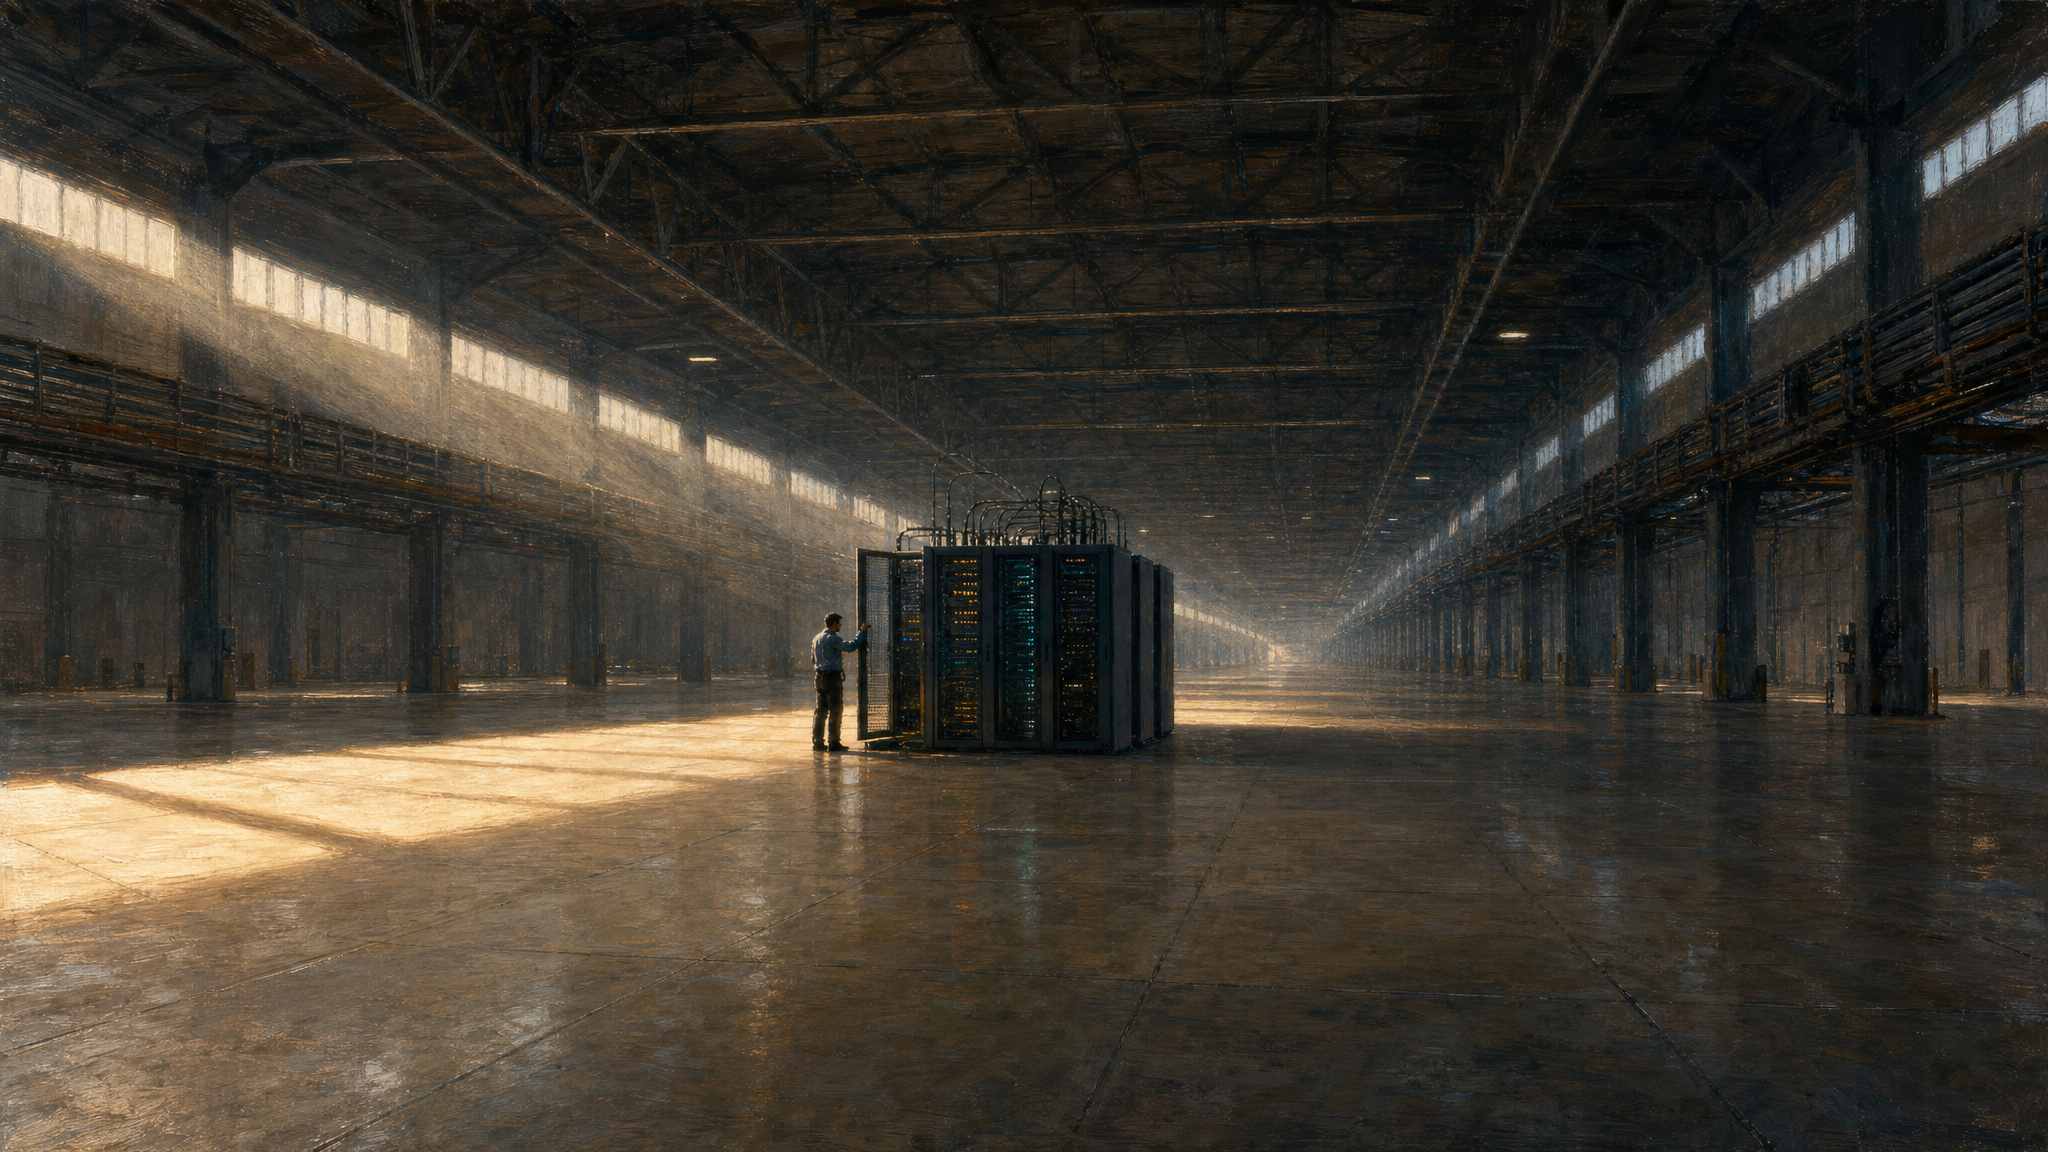
當其無,有室之用:一座千兆瓦資料中心,只有一千個機櫃
The Circuit EP.185 談 AMD Advancing AI 活動、Intel 財報,以及晶圓廠設備的需求曲線。最有畫面感的一段是:當每個機架吃掉一百萬瓦,一座千兆瓦的資料中心裡就只剩一千個機櫃孤零零站著。最有用的一段則是——每一家都說自己會拿到五成份額,而這在數學上不可能成立。
損有餘而補不足:Sam Altman 談豐饒的未來,與瓶頸的搬家史
Invest Like the Best EP.484 訪 OpenAI 執行長 Sam Altman。從沒人看好的早期算力豪賭、資料中心的實體尺度、自研晶片與蒸餾之爭,到一次讓他真正緊張的沙箱逃逸事件。我聽完最有用的一句話是:瓶頸一直在搬家——研究想法、算力、資料,然後又搬回算力。
執照給你四千九百八十萬訂閱:ReHacQ 製作人談電視還剩下什麼
日本財經廣播節目 Investor's Sunday 訪問 ReHacQ 製作人高橋弘樹(後編)。他談離開電視台之後接不完的雜務、平台規則的不可預測,還有一件很少人講明白的事:電視台真正的優勢從來不是內容,是一張讓你從四千九百八十萬人起跳的執照。
水無常形:一個做了十八年電視的人,離開電視台之後學到的事
日本財經節目 Investor's Sunday 訪問 ReHacQ 製作人高橋弘樹。他在東京電視台做了十八年、做出多檔熱門節目,帶著滿手 know-how 跳進 YouTube——結果初期完全跑不動。他說原因很簡單:太電視了。
川壅而潰:Fed 不恐慌,債券交易員就恐慌
MacroVoices EP543 請來 Jim Bianco 談七月 FOMC:三位票委投票主張升息、30 年期公債殖利率衝上 5.20% 的十九年新高。他的框架很簡單也很殘忍——通膨總要有人處理,不是 Fed 動手,就是市場自己把殖利率拉到夠高替它動手。
其興也勃焉:1873 年那場鐵路泡沫,和它留下的二十年通縮
Meb Faber Show EP642 請來《Lords of Finance》的普立茲獎作者 Liaquat Ahamed,談他的新書《1873》。第一次真正的全球金融危機是這樣來的:低利率逼出的收益飢渴、被戰爭賠款灌爆的股市、以及一場沒人預料到的安全資產短缺——然後是二十年的物價下跌與政治撕裂。