The Meb Faber Show 聽後心得:舞可以跳,先看自己離安全門幾步
2026 年 11 月 6 日《The Meb Faber Show》第 656 集,Meb Faber 與法國興業銀行全球策略師 Albert Edwards(同一份工作做了 44 年)談升息循環與泡沫的結束方式:標普 500 的十二個月預估本益比已從 23 到 24 倍降到 19 倍以下,科技股從 33 倍降到 20 倍上下;他判斷 Fed 需要升 200 個基點而市場只算了兩三次,殖利率再高 100 個基點股市就撐不住,長線十年期殖利率走向 10%、屆時預估本益比他推估約六倍,標普某階段跌五到六成。他同時承認量化寬鬆曾讓他看錯二十年。教育性心得,不含投資建議、不喊單、不給目標價,個人判讀可能出錯。
煙籠寒水月籠沙,夜泊秦淮近酒家。 商女不知亡國恨,隔江猶唱後庭花。
—— 杜牧《泊秦淮》(唐,約 9 世紀)
2026 年 11 月 6 日《The Meb Faber Show》第 656 集,Meb Faber 請來法國興業銀行的全球策略師 Albert Edwards,他做同一份工作做了 44 年,自稱沒升過職。他說標普 500 的十二個月預估本益比已經從 23 到 24 倍掉到 19 倍以下、科技股從 33 倍掉到 20 倍上下,撐住盤面的是 AI 投資潮推高的獲利預期;市場現在只算了兩三次升息,他認為 Fed 要做的是 200 個基點,而殖利率只要再往上 100 個基點,股市的流動性就斷了。把時間拉長,他推估美國十年期公債殖利率會走到 10%,屆時標普的預估本益比「我想像會到六倍左右」,標普某個階段會跌五到六成——這一句他說「我確定」。他自己也補了一刀:2008 年之後的量化寬鬆讓他看錯了二十年,而他這次預期的財政主導與印鈔,正是當年把市場撈起來的同一種東西。
我一直在等 AI 的獲利先破功
聽之前,我心裡的劇本很簡單:這一輪要結束,得等 AI 的帳先算不過來。所以我盯的是資本支出的回報率、晶片的折舊年限、幾家公司互相投資互相下單的那些循環合約。我以為故事被證偽的那一天就是轉折點,而在那之前,盤面會一直靠敘事撐著。
Edwards 拿出一張圖讓我卡住了:預估獲利對過去十二個月實際獲利的比值,現在拉開到歷史少見的程度。這個比值會這麼大,照慣例只發生在剛從衰退爬出來的時候——實際獲利掉進深坑裡,分母被壓扁,所以比值衝高。可是這一次分母沒有坑,過去的獲利表現得很好,而預估還能拉得這麼開。換句話說,這份樂觀不是從一個低基期借來的,是淨額加上去的。

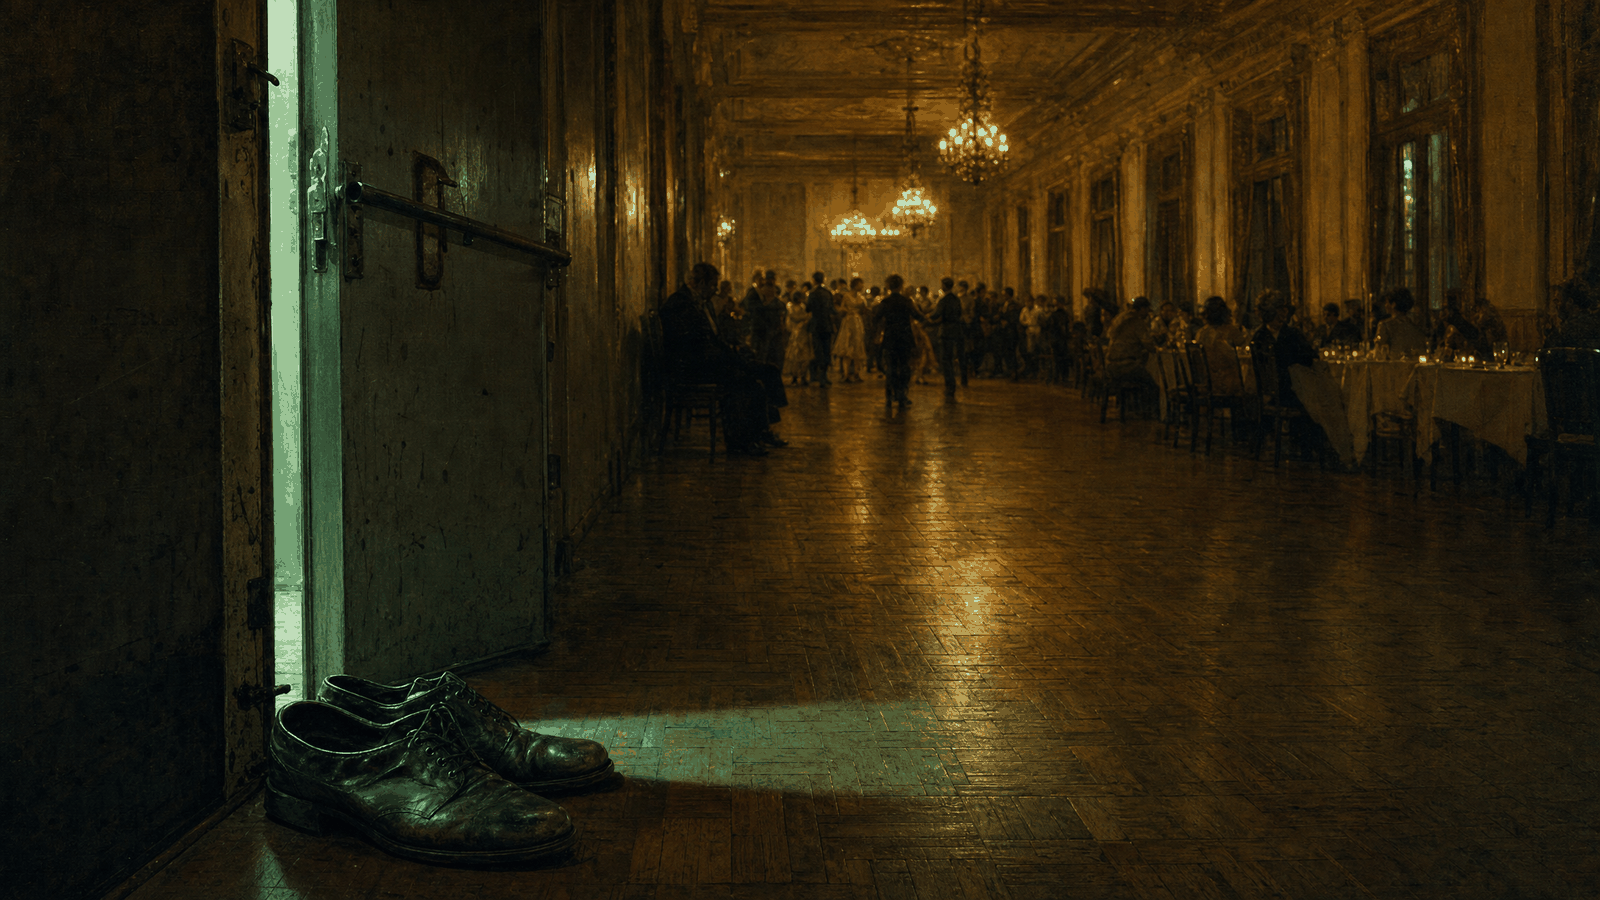
然後他講了一句把我原本的框架整個挪開的話。他做了 44 年,看過 1997 年亞洲金融風暴、更早的墨西哥危機,每一次泡沫外面都包著一個說得通、聽起來很有道理的故事。故事是常數。既然每次都有,它就解釋不了這次什麼時候結束。他自己的說法是,他知道外面叫他永遠的空頭,但他的客戶多數得滿倉、得參加,「音樂還在放的時候你就得跳舞」,他真正在算的是:我們應該在舞池正中央盡情跳,還是要跳在安全門旁邊。
戳破那斯達克的那筆錢,是在 2000 年 1 月被抽走的
他給的替代答案是流動性。而且他舉的例子不是概念,是一個日期。
1999 年一整年利率在升、債券殖利率在升,那斯達克照漲,市場不理。原因是 Y2K:央行怕跨年那一刻所有系統關機,整個 1999 年下半年一邊升息一邊把流動性灌進金融體系。等到 1 月 1 日過去,大家發現什麼都沒發生,覺得自己被耍了,就把錢收回去——美國的基礎貨幣在那之後急轉直下,那才是那斯達克見頂的時間點。泡沫是被抽走的那筆錢戳破的;故事破不破,是事後大家回頭補上的解釋。

照這個尺量,現在的讀數是緊的。他提到 CrossBorder 的 Michael Howell——他叫他流動性之王——今年之前一直偏多,今年轉向了,理由是美國貨幣供給雖然在回升、M2 大約 5%,名目 GDP 在長 6%(實質只有 2% 上下),可是扛不住現在的發行量,公債要發、私部門也要發。股市要漲,靠的是實體經濟用不掉的那一塊剩餘流動性,而剩餘正在被吃掉。

吃得最兇的那一口是 IPO。Meb 和製作人翻了紀錄,想找「一家公司上市當天就直接進入美國市值前十」的前例,二戰之後只找到福特,再往前要翻到美國鋼鐵。SpaceX 剛剛做到了,而接下來一年還可能再來兩家,Anthropic 和 OpenAI。這三家加起來,用通膨調整後的金額算,比整個 1990 年代所有 IPO 的總和還大。

Edwards 的看法是,一檔超大型 IPO 對貨幣供給的效果跟一筆巨額公債發行一樣,都是從同一個池子裡抽水,抽完的結果是推高殖利率,除非有人同步印更多錢補上。
這裡他對升息的傳導路徑做了一個我沒想過的修正。教科書的鏈條是:利率上去、企業利息成本上去、獲利或毛利被壓縮、企業砍資本支出砍庫存砍人、經濟轉彎。這一輪美國企業部門把這條鏈子剪斷了——大公司在疫情期間與疫情剛過時鎖了接近零利率的公司債,把錢堆在存款帳戶裡,升息對它們反而是收利息。真正扛著過多槓桿的這次換成了公共部門,金融海嘯之後政府把私部門的爛帳搬到自己帳上。

既然老路堵住了,他認為會走的那條新路叫貪婪通膨(greedflation)。2022 年他看到美國企業部門做了一件歷史上沒發生過的事:單位成本上去的同時,單位利潤也上去。過去每一次循環,成本一漲毛利就被壓,這是經濟轉彎的標準起點;那一次疫情供應鏈加上烏克蘭戰爭把原物料與油價推上去,企業發現家家戶戶信箱裡剛收到紓困支票、需求滿到溢出來,於是漲價的幅度超過護住毛利所需,直接把毛利撐開。

聖路易聯準銀行後來追了這段利潤推動的通膨來自哪裡,答案是零售、批發與房地產。
他說這件事正在重演。油價把美國的單位非勞動成本推高約 10%,而生產力年增率跑在 3% 以上,單位勞動成本貼著零,兩邊互相抵銷——企業沒有漲價的成本理由,但價格還是在漲,毛利又在往上衝。他的原話是,企業把那隻生金蛋的鵝給殺了。如果通膨因此再起來,Fed 會像 2022 年那樣發現自己落後,而且這次落後得更要命:市場在算兩三次升息,他算的是 200 個基點、而且要快。他說到這裡口氣轉硬:就算 Fed 最後沒升到那個幅度,只要市場開始相信會,十年期殖利率跳高 100 個基點,對股市就是落幕,不用等 AI 的獲利循環轉下來。

而殖利率往上這件事,現在對股票的意義跟五年前相反。Bloomberg 的 Simon White 給了一個門檻:殖利率 5% 是股債相關性由負轉正的翻轉點,背後是通膨站上 2%。Edwards 自己對這條線很有感情——1996 年他寫下「冰河期」論點,講的是西方會走上日本的路,低成長、低通膨、債券多頭走幾十年,比 Larry Summers 的長期停滯還早幾年。他的職業生涯有二十年靠這個論點吃飯,然後他自己宣告它死亡:現在是政府債券的多年期、甚至幾十年期空頭市場,相關性翻回正的,殖利率上去股票就下來。手上同時抱股票和債券的人,從此少了一層保護。

他還丟了一張讓他想起三十年前的圖,來自 Apollo 的 Torsten Slok:美國的總要素生產力從十八個月前的 3% 上下掉到零以下。總要素生產力把資本投入也算進去,所以當勞動生產力在 3% 以上、總要素生產力卻轉負,意思是投進去的資本沒換出對應的產出。

他想起 1995 年還在寫經濟學的 Paul Krugman 怎麼談東亞奇蹟:奇蹟是把要素動員進來,用得好不好是另一回事,總要素生產力的成長一直很差。他看著那張圖說這讓他想起九〇年代中的泰國和馬來西亞,是一場幻景;報酬也許在更遠的將來才出現,只是照流動性的時鐘,路上會先撞到一道牆。
我現在盯的兩個數字,和我對他的三個疑問
聽完我換掉了自己觀察清單上的兩格。原本放「AI 資本支出的回報率」那一格,改成成本上升時毛利的方向——成本漲、毛利跟著漲,就是他講的那個訊號;原本放「財報有沒有超預期」那一格,改成未來幾個月的發行量,公債加上超大型 IPO。這兩個都是月頻、能查、不用等誰承認故事破了。
這裡我想先接一個很多人身上的舊想法,我自己也有過:手上那檔債券基金當初買進來就是為了避險,股票跌它該漲。2022 年它跟股票一起跌,當時我以為是通膨太兇的一次例外。照 Edwards 的框架,那是制度換檔——我們這一代對股債互補的直覺,是在他說的冰河期裡長出來的,而那段日子由極低的通膨與一路往下的殖利率餵養。翻回二十世紀前半,債券在股市下跌時沒避到險的年份一大把。所以如果要在這種環境裡找避震器,Edwards 給的方向是通膨的對沖——商品、價值股這類;而我自己的理解是,不要讓單一資產同時承擔「成長引擎」與「保險」兩個角色,那是殖利率貼著零的年代才有的免費午餐。
至於他的結論,我有三個地方沒被說服。
第一,總要素生產力這個數字的修正幅度很大,單一期轉負撐不起太重的結論,而他整段「這是亞洲奇蹟重演」的類比,掛在那一張圖上。第二,5% 那個相關性翻轉的門檻來自一位分析師的經驗估計,聽起來好用,可是我沒看到跨期、跨國的檢驗。第三個是時間尺度混在一起:他近期的劇本是殖利率先衝高、Fed 升到把經濟升出衰退、然後殖利率在衰退裡掉回來(他引 Ray Dalio 的說法,利率是一連串更高的低點與更高的高點);十年期 10% 是「再過幾個循環」的事。這兩層混著聽,很容易以為他在講明年。
還有一個更深的疑問,是他自己遞給我的。他說毀掉他冰河期論點的是量化寬鬆,「退潮時才知道誰在裸泳,可是那幾年水放得太多,誰都看不出來」。他現在預期的劇情是財政主導:社安基金幾年後見底,給付得砍約 25%,而沒有一個政治人物敢碰,於是央行會被徵召去印鈔。可是印鈔正是當年讓他看錯二十年的那樣東西。同一件事既是他十年期殖利率去 10% 的原因,也是把殖利率壓回去、把資產價格撈起來的手段,兩者的先後他沒有講清楚。他對政治面倒是講得很具體:要讓選民吞下苦藥,得先有一場危機,像 1976 年英國被迫找 IMF,工黨首相 James Callaghan 站在黨大會上告訴社會主義派代表「我們不能再靠花錢走出危機」,被噓到台下。他說美國的脆弱點在期限結構——聯邦債有 18% 壓在三個月期票券、35% 在一年內到期,而利息支出已經佔 GDP 的 4%,G7 最高。

最後留一個反直覺的細節。這個人信貨幣貶值這條長線、信貴金屬,可是今年 1 月他寫黃金的月 RSI 到 95、季 RSI 超過 90,是他這輩子見過最超買的市場;現在金價回到 4,000 附近,月 RSI 還在 70 以上。看多一樣東西的長期邏輯,跟接受它短期會被技術面修理,在他身上並存。他在節目裡穿了一件花襯衫,說「這是我的秋葉」,因為他講的東西太令人沮喪,衣服得亮一點;Meb 問他在哪裡可以追蹤他的文章,他說「我不建議你追蹤我」。
可以參考的資料
- 《The Meb Faber Show》第 656 集,2026 年 11 月 6 日,本文的來源
- Apollo 的 Torsten Slok 關於美國總要素生產力的圖表與評論
- Paul Krugman 1995 年討論東亞奇蹟與要素投入的那篇文章
- Michael Howell(CrossBorder Capital)關於全球流動性與發行量的研究
- 聖路易聯準銀行關於 2022 年利潤推動通膨來源的研究
- 美國財政部關於聯邦債務期限結構的統計,與社會保險信託基金的受託人年度報告
帶得走的一件事
一個觀念:你多半沒辦法決定音樂什麼時候停,但你站在舞池哪個位置,是你自己選的。Edwards 做了 44 年之後在意的是距離:同樣留在場上,站在門邊和站在中央,同一首歌結束時的代價差很多。

一個今天就能做的練習,我自己試過:挑一件你現在全押、而且走不開的事——一份工作、一紙租約、一個扛了很久的專案——在紙上寫三行。第一行,如果明天就要退出,要先完成哪一件事;第二行,那件事需要幾天;第三行,今天二十分鐘內能做掉的第一步是什麼。寫完去把第三行做了。我寫過一次,發現自己以為「隨時可以收」的事,實際要三週。
本文為投資方法論的教育性分享,不構成任何個股買賣建議、不提供目標價、不針對當期標的。投資有風險,任何決策請自行判斷或諮詢合格的專業人士。
留言
載入留言中…