泰國洪水與硬碟:便宜的土地為什麼便宜
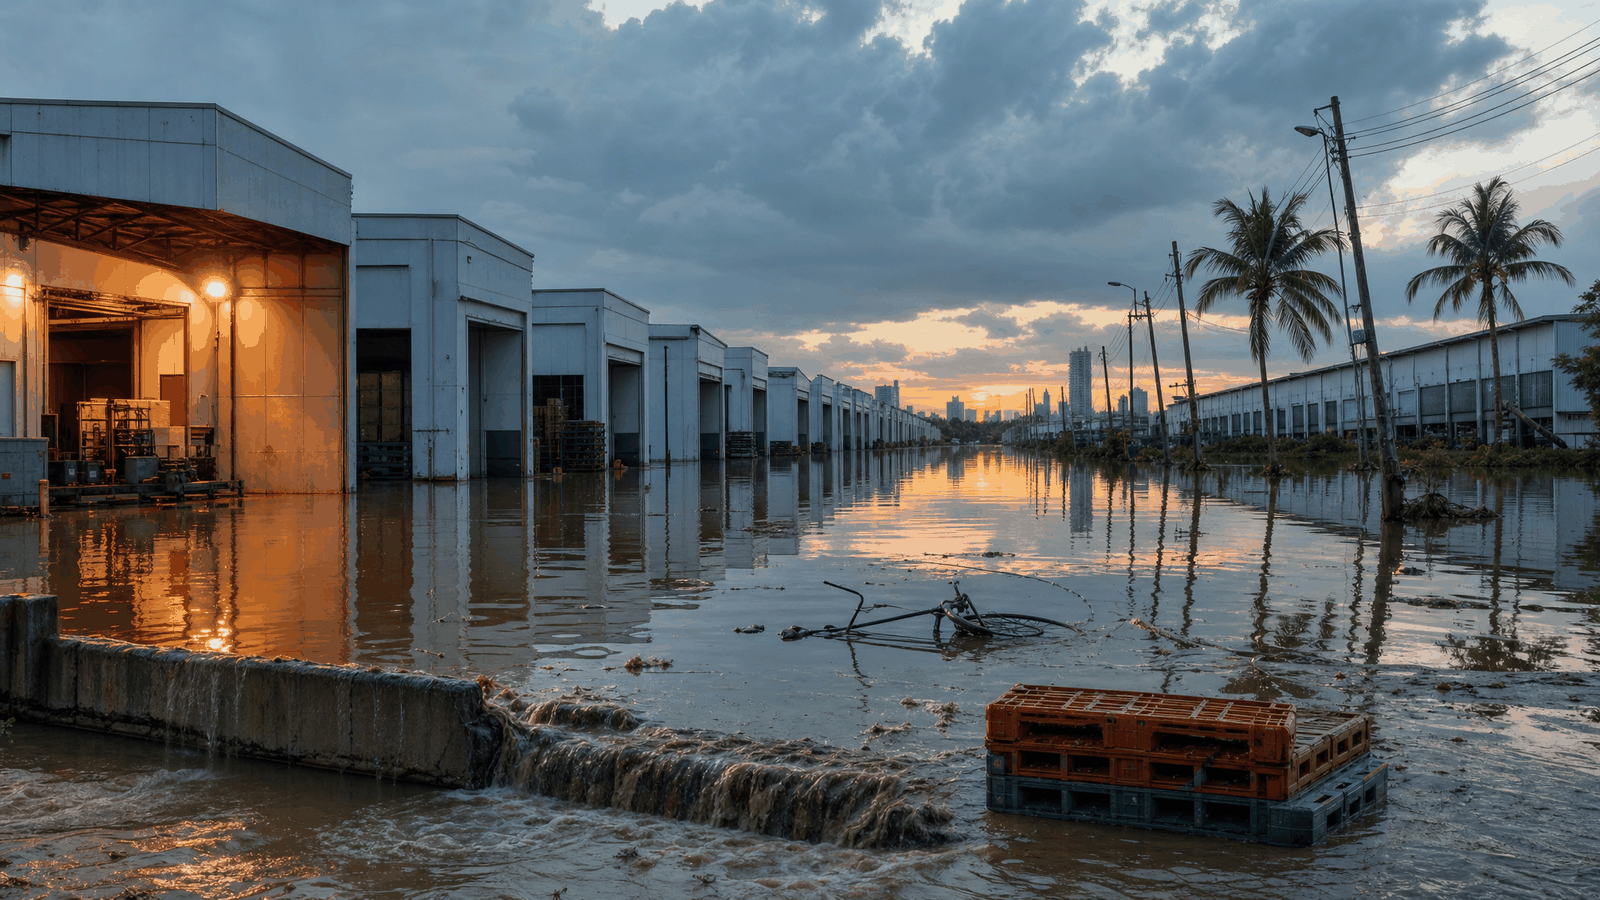
聽《Supply Chained》2026 年 10 月 6 日那集談 2011 泰國水患與硬碟廠的心得。用正反兩面拆選址決策裡的氣候風險與保險誘因,教育性質的個人筆記,非投資建議,不含任何個股推薦或目標價。
甚哉,水之為利害也!
—— 司馬遷《史記・河渠書》(西漢)
2026 年 10 月 6 日的《Supply Chained》這集,Culpium 的 Tim Culpan 跟 Asianometry 的 John 回頭談 2011 年泰國大水淹掉硬碟廠那件事。John 的說法是:泰國政府用大幅稅務優惠加上曼谷近郊的大片土地,把希捷(Seagate)與西部數據(Western Digital)招了進來,而那片地本身是氾濫平原;淹水之後兩家公司沒把產能搬走,因為 2009 到 2010 年剛好是硬碟產量的高點,接下來 NAND 快閃記憶體起來,沒有人會在一個要縮的市場裡花新錢複製一條產線。Tim 在節目裡補一句,他看不到證據顯示當地氣候風險在選廠址時有份量,排在前面的是電跟水。這個判斷成立的條件是需求在成長——一旦某個環節的產能收斂到少數幾家手上,同一套算式就會把風險算低。
先把這集的主張講到最強
硬碟是在加州發明的,可是 John 說,產業一長大,公司就發現這東西不能留在美國做。希捷是最早把被看成低價值的組裝活往東南亞送的公司之一,第一站是新加坡,新加坡有一段時間是全世界最大的硬碟供應地。後來往外擴,一部分去了中國,大的兩塊是泰國跟馬來西亞——西部數據去馬來西亞,泰國則是希捷先進去、西部數據跟上。
泰國拿到的是最終組裝。主軸、讀寫頭這些零件從美國、日本、中國各地運來,在泰國那幾座園區裝起來再出口。

那些園區是政府政策做出來的,John 說規模大到後來等於一座城,而這套做法在當時被看成漂亮的產業政策:硬碟跟汽車零件是泰國工業的兩根柱子,兩根都是這樣長出來的——他也提到水患對汽車零件廠的衝擊被談得太少。
招商的條件很具體:稅務優惠,加上大片可用的土地,而且離曼谷近。這裡 Tim 插了一句話,我聽到的時候笑了一下——「氾濫平原、可用的土地,說不定不是巧合」。土地之所以空著又便宜,跟它會淹是同一件事。

然後講到 2011 年。那年是拉尼娜,雨季來得早,兩個熱帶風暴打進來,其中一個還繞了回頭,John 的形容是「怪年」。園區有防洪牆,擋得不夠。被打最重的是西部數據;希捷因為廠在泰國北部,側身躲過。

當時還有一輪政治攻防:政府是不是該早點洩洪?他們壓著不放,想讓農民把最後一批稻子收完。後來的研究說,放不放水對結果影響有限。
這集最有力的一段在後面。洪水之後,兩家公司留在泰國,沒有把製造分散出去,西部數據只把馬來西亞缺的那幾台關鍵設備(John 記得是 slider 相關的)複製過去,其他動作不多。為什麼?因為產量的高點就在 2009 到 2010 年。

iPad 出來以後,筆電開始走向 NAND 快閃記憶體,消費級硬碟在退場的路上。你要一家公司在市場開始縮的時候,拿新的現金去山上蓋一座不會淹的備援廠,那筆錢的回報算不出來。John 的講法是他們當時有更大的魚要煎——洪水讓硬碟漲價,他們吃了兩三年好價格,接著市場的重心就從消費端挪到資料中心去了。
Tim 把這條線接到投資人的處境上,而這是我覺得最該被記住的一段:很多損失有保險。保險一接,執行長的算式就變成——這裡有五十年一次的洪水風險,可是我有保險;便宜的地、便宜的電、便宜的工,這些都進我的損益表。那就蓋吧。保險公司當然會把這個風險定價進保費,可是定價的人跟做決定的人不是同一個。

Tim 說他看不到氣候風險在選址裡有份量的證據,排在前面的是拿不拿得到足夠的電跟水,而這兩件事可以用管線跟電廠解決。
換到反面站:這套算式有幾個地方會壞
第一個壞掉的地方是分母。這集自己把反例講了出來:他們錄音的時候是 2026 年 9 月,泰國上一週才又淹一次大水。2011 到現在十五年,兩次。Tim 說得直白,全球暖化之下,百年一次的洪水兩年來一次。

一個用「百年一次」算出來的期望值,跟一個用「十年一次」算出來的,差了一個數量級,而選址這個決定一旦灌進水泥就改不了。
第二,便宜的價格裡已經寫著風險。土地空著、又大、又靠首都、租金還划算,這組條件在一個人口稠密的三角洲平原上同時出現,原因就寫在地形裡。把它當成政府給的補貼去算,等於把同一筆錢算進收益兩次:一次算成省下來的地租,一次假設下檔由保險吸收。
第三,保險賠錢,不賠客戶。這點節目沒展開,我自己補。廠停了,訂單要有人交,認證過的替代供應商會吃掉那段份額,而客戶一旦把產線驗過一次新來源,回不回來是另一個決定。2011 年硬碟漲價的好處,落在沒淹的那一邊——希捷在北部躲過,跟西部數據的損失是同一件事的兩面。所以「產業吃了兩三年好價格」這句話要拆開看誰吃到,公司層面跟產業層面的帳不一樣。
第四,當年那個「市場在縮,別複製產能」的判斷,從今天回看是錯的。John 自己在節目裡講,那時候硬碟便宜、在走下坡,現在是另一回事:資料中心把需求接走,硬碟又緊又貴。也就是說,當年省下分散成本的理由,建立在一個對市場走向的錯誤預測上。錢省對了,用的是壞掉的理由——這種對,下次不會再對一次。
第五,「事件變多、衝擊變小」這個預測有個前提沒被滿足。Tim 的推論是:往後天災的頻率更高,可是供應鏈分散到世界各地,單一地點被打到時別處有備援,所以災難新聞看起來變多、嚴重度下降,十年後的記者會說「以前一年只有三個地方受影響,現在有十五個」。這個推論我同意一半。同一集裡他說他看不到氣候風險進入選址決策的證據,那麼分散如果發生,是需求成長、政治壓力、關稅這些力量的副產品,沒有人在替韌性編預算。副產品靠得住的時候是成長期;一旦某個環節整併成少數幾家、而且因為資本密集愈來愈集中,同一套邏輯會反過來咬人。硬碟自己就是現成的例子:玩家從一堆整併到剩幾家,單一廠房在全球產出裡的占比,不會比 2011 年低。
我站哪一邊,差在哪個條件
Tim 自己給了判準,我拿它當分界線:看受災地做了這個零件的幾成。這句話把「災難新聞」換成一個查得到的數字,也把正反兩邊的成立條件講清楚了。

正方——財務算式夠用、氣候風險可以留給保險——成立的條件是那個百分比在往下走:需求成長、產能擴張、新廠蓋在別的地方,集中度被稀釋。反方成立的條件是那個百分比在往上走:環節整併、資本密集、沒有新玩家進得來。
硬碟在 2011 年屬於前者,在 2026 年屬於後者。所以我對「他們留在泰國也沒出事」的讀法是:那是市場正好要縮、沒人想要新產能,所以不分散的代價被免掉了。拿一個靠運氣的結果去證明選址方法沒問題,是我會想避開的推論。
接著是讀者會真的碰到的那個場景。新聞說某地淹水、某廠停工,你手上剛好有相關的持股,當天該不該動?我自己會先問三個數字,三個都查得到:
這個零件有幾成在那裡做。零頭就是雜音,過半才值得你花一個晚上。
我這家公司在這件事裡是買方還是賣方。買方吃成本,賣方可能吃到漲價——2011 年希捷跟西部數據站在同一場洪水的兩邊,報酬是反向的。
停多久客戶會跑。有認證門檻的零件,客戶換供應商要時間,停兩週跟停兩季是兩個不同的故事。
還有一個我自己踩過的坑:把「受災」直接讀成「利空」。消息出來的當天,市場常常已經在猜誰接單,而猜的方向跟新聞的情緒反過來。我後來的習慣是先把受害者跟受益者寫在同一張紙上,再決定要不要做什麼。
可以參考的資料
- 《Supply Chained》2026 年 10 月 6 日那集(Tim Culpan 與 John 對談)
- Asianometry 頻道那支講洪水與工廠的影片,這集的起點
- 2011 泰國水患的政府事後檢討與學術重建研究(節目提到的結論:洩洪時機對最後結果影響有限)
- 硬碟出貨量的長期統計,用來自己確認 2009 到 2010 的高點
- 2026 年 9 月泰國水患的新聞報導
帶得走的一件事
便宜的價格裡,常常已經寫著它為什麼便宜。那片地空著、大、離曼谷近、租金划算,理由就寫在「氾濫平原」這四個字裡。把它當成白拿的優惠,就是把風險免費算成了收益。
我試過的一個做法:挑一個你最近覺得划算的選擇——便宜的租屋、便宜的方案、薪水好得有點怪的工作、太好談的合約——在紙上寫一行「它為什麼便宜」。寫得出具體原因(屋主急著脫手、公司在搶市佔、這個位置去年換了三個人),你就知道自己在買什麼。寫不出來,去問一個待過那裡的人,一句話就夠。
本文為投資方法論的教育性分享,不構成任何個股買賣建議、不提供目標價、不針對當期標的。投資有風險,任何決策請自行判斷或諮詢合格的專業人士。
留言
載入留言中…