柴油禁令救得了誰?Jan Stuart 在伊朗衝突簡報裡拆開的那幾個價差
🎧 收聽這篇14:37
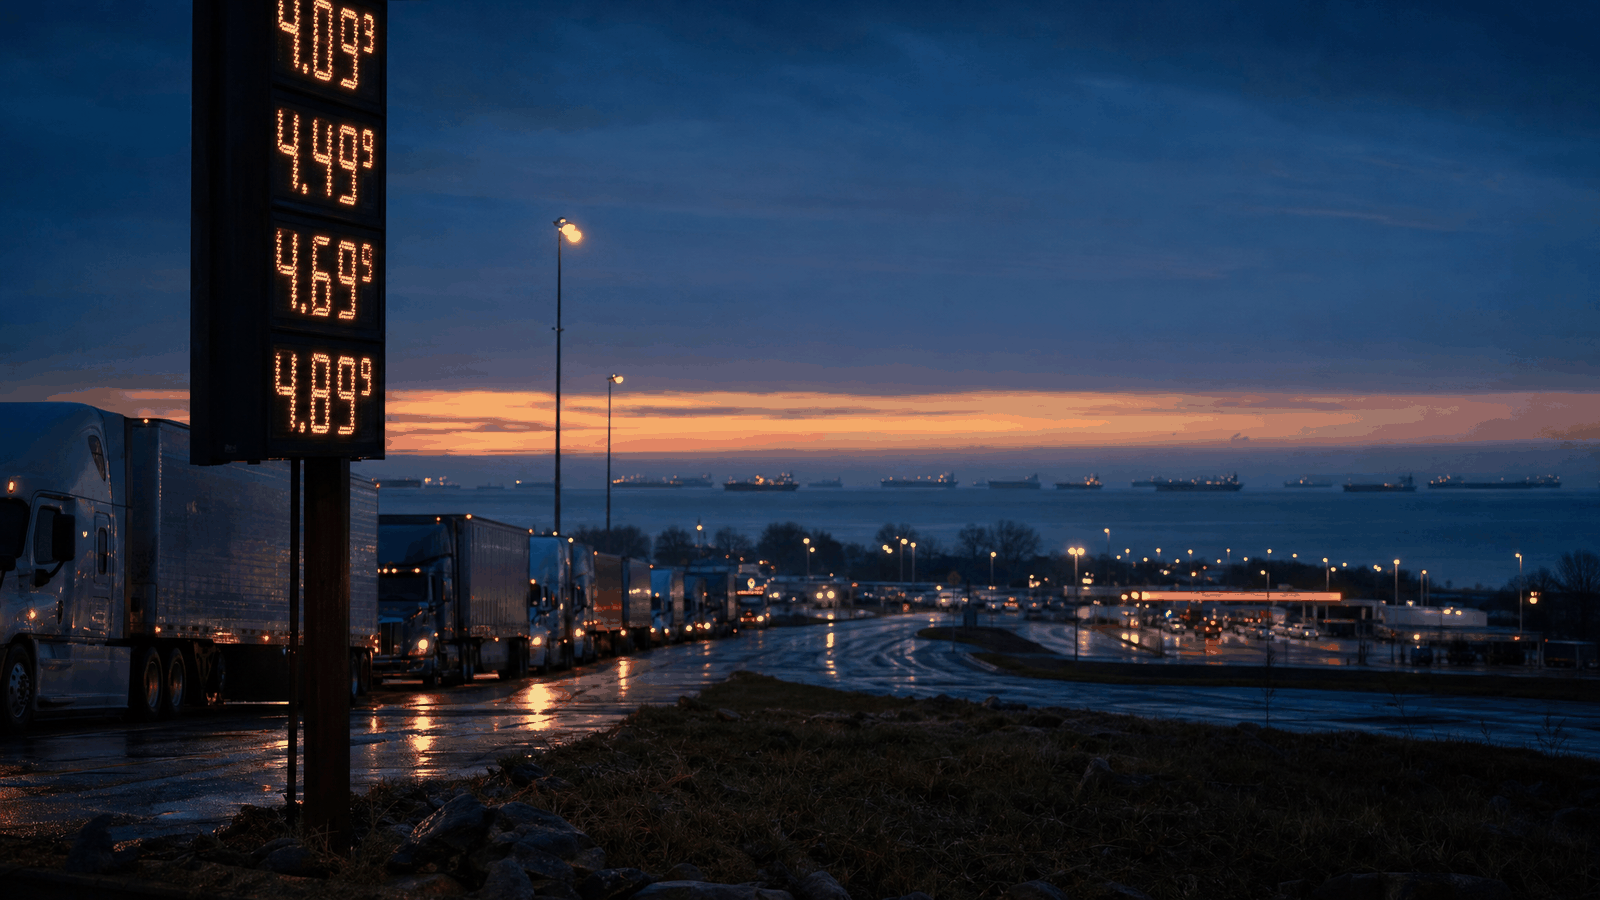
2026-09-25《Columbia Energy Exchange》伊朗衝突簡報,Piper Sandler 能源策略師 Jan Stuart 談裝船量、油輪運價與柴油出口禁令的連鎖代價。教育性聽後心得,非投資建議,不含個股推薦或目標價。
邊庭流血成海水,武皇開邊意未已。
—— 杜甫《兵車行》(唐,約 751 年)
2026 年 9 月 25 日錄的《Columbia Energy Exchange》「伊朗衝突簡報」特別系列裡,主持人 Daniel Sternoff 請 Piper Sandler 的全球能源策略師 Jan Stuart 來拆這七個月的油市。Jan 說他放棄各家報的荷莫茲海峽通過量——他買了三份資料,三份互相打架——改看波斯灣各港每天的裝船紀錄,七日均值比 2025 年的基準少 500 萬桶。那天布蘭特原油 105 美元,比四月高點 126 美元低,可是美國柴油裂解價差接近每桶 100 美元、全國平均零售柴油超過每加侖 6.5 美元(比戰前漲 85%)、中東到亞洲的超大型油輪運價是戰前的二十倍。他算柴油出口禁令能把美國零售價壓下一到兩美元,代價是全球六百萬桶的柴油海運貿易再被抽掉 150 萬桶。這整套緊繃只成立在戰事不停:若年底停火,他估 2027 年會翻成每天四百萬桶過剩,油價前面那個數字掉到六。
這集在講什麼
這是一個特別系列,專門追這場波斯灣危機。錄音那天,美國與伊朗官員剛在紐約聯合國大會場邊進行七月諒解備忘錄破局後的第一次間接接觸,沒有任何一方要讓步的跡象。伊朗港口被封鎖,原油出口壓到接近零;阿拉伯灣國家靠美國海軍護航與貼著阿曼海岸的暗行航線,恢復了一部分流量,數字在每天六百萬到一千萬桶之間跳,戰前是原油加成品兩千萬桶。胡塞武裝這一階段加入戰局,掐住曼德海峽,沙烏地的東西向輸油管被打,繞開荷莫茲的主要備援也斷了。
主持人開場用「慢慢煮的青蛙」形容市場:現貨價看起來降溫了,成品油、油輪、期貨曲線三個地方同時在喊。Jan 的專長就是鑽進這種細節——他做過記者,在巴黎的國際能源總署起步,之後在瑞士信貸、麥格理、瑞銀建過能源研究團隊,日常騎自行車穿越紐約市,卻記得世界每個地區每個油種每種成品的價格。
摘要重點
一、他不信通過量,他信裝船量。 Jan 說真正知道有幾艘船、船上裝什麼的只有美國海軍。所以他每天拿各港的裝船讀數,看七日移動平均,才敢說什麼叫「持續的流量」。這個做法立刻抓到九月的轉折:延布港最近十天零裝船,因為東西向輸油管被部分摧毀,而在那之前延布就已經在出狀況。內海這邊的伊拉克裝船大幅回升,科威特少一些,沙烏地是很晚才明顯增加,加總之後淨缺口仍是每天 500 萬桶原油。衝突最高峰、各種繞道還沒跑順的時候,缺口是 1200 萬桶。

二、庫存被航程吃掉了。 他們去年終於做出一張能平衡的原油供需表,現在算出九月到十二月平均每天短三百萬桶。可是「短缺」在實務上長什麼樣子?Jan 舉了一筆簡單的算術:延布到亞洲直航十天,改繞非洲變二十九天,多出來的十九天乘上船上的油,全部變成他稱的「在使用中的庫存」——海上漂著的油。庫存沒有消失,它被搬離了需要它的地方,同時煉廠開始焦慮下一船拿不拿得到,就去現貨市場抬價搶同一批原油。

這才是近月比次月貴將近七美元的來源。
三、運價的荒謬有四分之一該記在船東頭上。 主持人報了螢幕上的數字:中東灣到亞洲的超大型油輪一噸兩百美元以上,戰前是十到十五美元,一天一百萬美元的船租,等於在已經很貴的原油上再加二十五到三十美元。Jan 說他這輩子都在研究油市,油輪市場他不碰,但他指出一件說不通的事:從美國灣區開往亞洲的船不需要背戰爭溢價。開進巴斯拉的船要買很貴的保險,這合理;整個船隊都在這種價位,他覺得該由比他更夠格的人去查一查。他把懷疑指向所有權集中——某個韓國機構一月買進大量油輪,加上沙烏地自家船隊、阿聯的航運公司、挪威船東,這種集中讓運價「高到上不了圖表」。而這筆運費會嵌進誰的成本?他拆得很具體:美國灣區的煉廠從管線拿原油、把柴油裝船,毛利大約每桶 110 美元;但柴油的邊際價格不是它定的,是歐洲那家只做輕度加工、原油得從海上買、設備效率差、人工又貴的煉廠定的,而它的原油成本裡嵌著二十五美元的運費。「所以柴油價格的荒謬,有 25% 可以放在油輪船東腳邊。」

四、如果要做一件蠢事,時間點會有人算給你。 這段是全集最辣的。Jan 說他前幾天試著跟小孩解釋這件事:修好柴油市場的第一步是不要打一場愚蠢的戰爭。他提到自己已經入籍美國,所以現在可以對美國政治人物很沒禮貌了。至於期中選舉——任何政治顧問都會告訴你,想用油價影響選舉,最好的時間是投票前六到四週,而現在正落在中間,效果最大,副作用也來不及回家。他把話講到底:如果真要做禁止柴油出口這種美妙的蠢事,就該在下週結束前動手,然後祈禱卡車司機跟農民不會記得其他事情。

另外,中西部柴油之所以更貴,週報給了答案:北部兩座大型煉廠正在停工檢修,那裡本來就被抽掉大量柴油庫存。他先說「我假設這不是故意排的」,接著補一句「當然不是故意排的,這種事是幾個月幾個季度前就定好的」——這種自己糾正自己的口氣,比任何結論都好聽。
五、禁令的代價會換一個口袋出現。 按他們的算法,出口禁令會讓每天 150 萬桶柴油被迫留在國內,這批貨要緊急找客戶跟儲槽。儲槽滿了,煉廠就得改變產出比例、少做柴油多做別的,或者減產。真的減產,汽油的進口需求就會被放大,於是柴油壓下去、汽油漲起來,幾個月後得罪另一群選民。

放到全球看更難看:他們估有四百多萬桶的煉能離線,全球柴油海運貿易平常七百萬桶、現在六百萬桶,再抽掉 150 萬,歐洲會瘋掉,拉丁美洲的進口國沒有像歐洲那樣的戰略柴油儲備,亞洲買家只能去求日本、韓國多出口。

他也說了,川普白宮在不在乎這件事可以辯論,但他自己認為該在乎。至於中國會不會幫忙補缺口,他答得乾脆:不會。他反覆提起四月《經濟學人》那期封面——前景失焦的是激動狀態的川普,背景是神情安詳的習近平,標題寫著「敵人正在犯錯的時候,不要打擾他們」。頂多會有幾船小規模、精準投放的貨流向走投無路的買家,成不了規模。
六、需求的變化多是被壓抑,少數是真的回不來。 Jan 說這場戰爭造成的結構性需求改變很少:價格改變行為,但要落實成「換一台什麼車」還沒發生。他對資料也有意見——歐洲策略庫存本來說要放出一億桶柴油,國際能源總署的數字顯示四到七月總共只放了兩百萬桶;德國柴油需求據說掉 10%,但德國沒有衰退,這個數字在他熟悉的歐洲貨運裡站不住腳。他自己承認,講資料有問題聽起來像在找藉口,可是異常太多。真的回不來的是化工:韓國、日本、新加坡、台灣的化工業以石油腦裂解為核心,現在拿不到中東的石油腦,隔壁有其他原料的競爭者正在搶走市占,有些裂解廠會就此關掉,一部分被中國與美國的乙烷丙烷裂解接走。另一個加速的是電動車——他說第二季到七、八月,歐洲以外的巴西、墨西哥、澳洲這些市場銷量都跳上來,2024、2025 放緩的趨勢重新啟動。整年算下來,他估全球需求會掉一百五十萬桶,這種量級平常要靠一場全球衰退才做得到。
七、他押美國先撐不住。 主持人問尾巴的兩個劇本。停火版:沙烏地、伊朗、伊拉克跟大家都能把井口產量放出來,加上美洲從加拿大到阿根廷的增產、中東閒置產能全開,他算出每天四百萬桶過剩,就算需求從負一百五十萬反彈到正兩百五十萬也吸不掉,戰略儲備回填頂多吃掉八十萬,2027 年均價前面那個數字會是六。不停火版:每天 500 萬桶的分子缺口撐不了四百天,總有東西會斷。他把問題改寫成「誰先裂」——伊朗政權還是美國與盟邦?他答美國。伊朗背後有北京、程度較低的莫斯科,在玩長局,圖的是區域主導權:不需要擁有利雅德,只要能左右波斯灣的交通與商業。他描述那個狀態是「加強版的石油輸出國組織」——不只收過路費,還能決定哪些桶不准流出去。那種世界裡,2027 年現貨他看八或九開頭,中週期西德州原油七十五以上。

他的最後一句沒有給希望:「在那之前會有些摩擦,畫面不會好看,後果是歷史級的。」
延伸想法
三份資料互相打架的時候,該相信誰
聽到 Jan 說「我買三份資料,三份都衝突,我討厭這樣」,我心裡浮起的是自己每次查一家公司的出貨量、市占率、產業規模時的樣子:三個機構三個數字,選一個順眼的寫進筆記。他的處理方式不是投票取中位數,而是往上游走一層——各家在猜的是「海峽通過量」,而他去拿「哪個港口、哪一天、幾艘船、裝了多少」的紀錄,因為那個環節是有人為了做生意必須逐筆記下來的。
這個動作可以直接搬到我們的功課上。任何一個被拿來當結論的數字,先問三件事:這個數字是誰基於什麼目的記的、他有沒有動機記準、有沒有一個更靠近事件發生現場的紀錄存在。營收猜測的上游是出貨與訂單,出貨的上游是產能與排程,產業規模的上游是幾家關鍵供應商的產出。走到有人為了收錢或報關而必須記準的那一層,數字就穩了。

Jan 還加了一道自己的保險:看七日移動平均,因為單日會被天氣、被一艘船的時程騙。他要判斷的是「持續得住的流量」,這跟我們判斷一家公司的動能是同一個問題——單月營收的驚喜常常是出貨時點挪動,看得出趨勢的是連續幾期的滾動值。
價格降溫了,壓力卻沒有走
布蘭特從 126 掉到 105,媒體可以寫「油價回落」,然後同一天,柴油裂解價差接近一百美元、運價二十倍、近月比次月貴七美元。這是我聽這集最在意的地方:單一價格是一個平均值,它把所有位置、所有時間、所有品種的緊張壓成一個數字,而壓力其實全住在價差裡。

三個價差各自在說一句不同的話。裂解價差說的是「把原油變成可用的柴油這個環節最缺」,所以受傷的是卡車司機跟農民,不是加油站前的一般駕駛。運費說的是「把油從產地搬到用的地方這個環節最缺」,它會偷偷變成歐洲邊際煉廠的成本,再變成全世界的柴油報價。近月溢價說的是「我現在就要,一個月後的我不要」,那是市場自己招認手上沒貨。
我自己看持股的時候,很容易只盯一個總價——股價、本益比、市值。這集提醒我多看一層價差:同產業裡最好與最差公司的毛利差距、同一家公司新舊產品的價差、公司報價與現貨指數的價差。總價告訴你市場的心情,價差告訴你壓力卡在哪一個環節,而那個環節通常才是會先斷或先賺的地方。
政策讓你舒服,帳單寄到別人家
柴油出口禁令這件事,Jan 沒有站在道德高地講它錯。他做的事是把帳單攤開:零售價從 6.5 降到 4.5 左右,代價是 150 萬桶要在國內找地方放、儲槽滿了要改產出、改不了就減產、減產推高汽油、幾個月後換一批選民生氣;再往外看,歐洲、拉美、亞洲的買家要接手這個缺口。加上那句「效果最大的時間是投票前六到四週,也讓副作用來不及回家」,整件事的形狀就清楚了:這不是把成本消掉,是把成本搬到別的口袋、別的時間。
我發現這是判讀任何政策、任何公司決策的好角度。看到一個讓人鬆一口氣的措施,先問誰的成本被搬走、搬到誰身上、什麼時候到。庫存打消讓今年財報好看,成本搬到明年的毛利;補貼讓終端需求好看,成本搬到財政;延後檢修讓產出好看,成本搬到之後的停工。這個問法不需要預測能力,只需要願意多往後看兩格。
可以參考的資料
- 《Columbia Energy Exchange》的「伊朗衝突簡報」特別系列,哥倫比亞大學全球能源政策中心製作,2026-09-25 這集由 Daniel Sternoff 訪問 Piper Sandler 的 Jan Stuart
- 美國能源資訊署的每週柴油零售價與煉廠開工率,是驗證「柴油貴在哪一段」最快的公開資料
- 國際能源總署每月油市報告,可以對照 Jan 對策略庫存釋出與各國需求的疑問
- 期貨交易所的原油遠月曲線,看近月與次月的價差就能自己判斷市場缺不缺貨
帶得走的一件事
平均值會騙你,差距不會。 這集從頭到尾都在示範這件事:布蘭特 105 美元說一切還好,可是裂解價差、運費、近月溢價三個差距同時在尖叫。看一個總數看不出誰在痛,看兩端的距離才看得出來。

我試過的一個做法,跟投資無關也行得通:挑一件你覺得「還好、沒什麼問題」的事,別再看它的平均,改寫下它的兩端。這個月家用支出的平均是多少,然後翻出最貴那個月是多少;你跟一位重要的人平均多久聯絡一次,然後算出最久那一次隔了幾天;你一週的睡眠時數平均幾小時,最短那一天幾小時。把兩個數字並排寫在同一行,看它們差多遠。差距小,那個「還好」是真的;差距大,你平常安心的那個平均值,是把一段撐不住的日子平掉了。
本文為投資方法論的教育性分享,不構成任何個股買賣建議、不提供目標價、不針對當期標的。投資有風險,任何決策請自行判斷或諮詢合格的專業人士。