Odd Lots 聽後心得:GPU 租金往上,有一塊是借不到錢撐出來的
2026 年 11 月 19 日《Odd Lots》(錄於 11 月 18 日),Joe Weisenthal 與 Tracy Alloway 先訪 Liquid Compute 產品長 Stanley Lee,再訪 SK Ventures 合夥人 Paul Kedrosky。多頭最愛的那張圖是 GPU 租金指數,Weisenthal 念出 Silicon Data 的 B200 指數每小時 7.10 美元、八月還在 5 美元出頭;Lee 的說法是這個價格有一塊來自買方的資金成本,因為中型算力商賣不出長約,想買長約的人只能回到現貨。成立條件是買方的錢主要來自創投股權。教育性聽後心得,不含投資建議、不喊單、不給目標價,個人判讀可能出錯。
江流有聲,斷岸千尺;山高月小,水落石出。
—— 蘇軾〈後赤壁賦〉(北宋,1082 年)
2026 年 11 月 19 日這集《Odd Lots》(節目裡說錄於 11 月 18 日上午),Joe Weisenthal 與 Tracy Alloway 分兩段訪談,先是 Liquid Compute 產品長 Stanley Lee,再是 SK Ventures 合夥人 Paul Kedrosky。多頭手上最有力的那張圖是 GPU 租金指數,Weisenthal 在節目裡念出 Silicon Data 的 B200 指數每小時 7.10 美元,八月還在 5 美元出頭。Lee 的判斷是,這個價格裡有一塊來自買方的資金成本:中型算力商已經賣不出長約,想買長約的人只能回到現貨與短約市場。這個判斷要成立,前提是買方買算力的錢主要來自創投股權;等到買方拿營收去買算力,同一張圖就回去代表終端需求。
先把那張圖在量什麼講清楚
GPU 租金指數追的是算力租用的成交價。多頭的讀法很直接:租金往上,代表 AI 的需求還在;而如果機房蓋得慢下來,手上已經有的算力會更值錢。Tracy Alloway 在開場就問了該問的那一句——這張圖到底顯示了什麼,它有沒有把「弄到這些 GPU 要付出的代價」算進去。
Lee 的補充讓這張圖的身分清楚起來:這類指數若要有參考價值,會把超大規模雲端業者的內部定價排除掉,剩下的是中型算力商(neocloud,自己買卡蓋機房再對外出租的新型雲端業者)實際成交的價。換句話說,這張圖量的是整個算力市場裡信用最弱那一段的成交價。

放款條件這半年怎麼收緊的
Lee 的來歷值得先交代:他在巴克萊做了五年高收益債與信用違約交換的交易,之後轉到買方做高收益與不良債,今年才過去 Liquid Compute。他看算力市場的角度因此跟多數人不同——他說自己一開始以為那是買方賣方的交易市場,看進去才發現它是一個信用與融資的生態。
一筆典型的中型案子長這樣:幾億美元、三年、本息攤還到底的貸款,借款人是中型算力商。Lee 給的時間序列是整篇最硬的素材:夏天放款人接受貸款價值比(LTV,借款佔資產價值的比例)80%,勞動節後降到 70%,現在開口要 50% 到 60%;夏天這類貸款的利率在 12%,現在他看到的是五成 LTV 配上接近二十趴的利率。

而那 30% 的自有資金,很多中型算力商並沒有拿自己的錢出來,他們用的是向客戶收的預付款。這就是矽谷這幾個月抱怨預付款愈要愈高的來源。Lee 另外提到放款人的審查重點搬了家:市場剛開始時大家只看最終承租方(offtaker,簽長約買算力的那一方)的信用,把這些貸款當成承租方信用的包裝紙;等到幾百家小型算力商都在借錢,營運者本身也被審了。他引一位私募信貸的人上週對他說的話:別再拿第一次或第二次部署的算力商來給我看,只給我有經驗的營運者。
這個轉向的理由推得出來。take-or-pay(照付不議)合約只有在承租方必須付錢時才值錢,而承租方必須付錢的前提,是算力商把機器顧好、達到合約裡的服務水準。於是六個月前百分之百看承租方的事,現在變成兩邊都看。

往下再推一步,就是這集標題在講的那件事:放款人把 LTV 從 70 砍到 50、同時要求更高的預付款,中型算力商就賣不出長約——客戶想簽也沒用,它拿著那張長約去找放款人,貸不到支撐這張約的錢。想買三年期算力的人因此買不到,只能進現貨與短約。現貨價被推上去,那張圖往右上。

一個報價選擇,把純需求的解釋頂住
Lee 舉的例子我聽到時倒抽一口氣。他拿兩個報價給同一個買方選:B300 晶片,三年期、每 GPU 小時 4.40 美元、先付三成;或者零預付、每小時 5 美元中高段。買方選了零預付的那個貴價。

他說這些人沒有在套自己的利,他們在乎的是手上現金與自己的資金成本。
如果那張圖往上純粹因為終端需求旺盛,買方會樂意鎖長約、鎖低價。願意每小時多付兩成以上去換「現在不用交錢」,說的是另一件事:對這些公司來說,留在資產負債表上的現金比單價重要。Lee 還補了一層——這些公司簽愈多低預付的合約,帳面上的算力與營收就衝得愈快,回頭找創投募下一輪就愈順。錢於是繞回原點。
另一個細節把風險具體化了。承租方現在會去跟算力商的放款人要「不受干擾協議」,因為他們怕的情境是:一年前簽了每 GPU 小時 3.80 美元的約,現在行情 4.30 美元,一旦營運者倒掉,放款人不會認這張舊約,會直接把算力轉租給別人。Lee 說轉租在工程上是幾分鐘的事,交出 SSH 金鑰就好;難的是法律結構要先寫對。所謂的回收率,落地以後就是一份條款。
這個判斷什麼時候會失效
Lee 自己沒有把需求說成假的。他說需求有,創投今年繼續撒錢有紀錄;他也給了收斂的數字——第三季創投投出去的錢比第一季少了約兩成五。他的分法乾淨:需求端由買方的「願意付」與「付得起」兩件事組成,願意付目前沒出問題,付得起那一半靠創投股權。

失效條件因此寫得出來。當買方用營收買算力,這張圖就回去代表需求。Weisenthal 在節目裡提到 Anthropic 的算力支出佔營收比重降下來,那是往這個方向走的樣本。要追的那個比率也就浮出來了:算力支出裡有多少來自營收、多少來自新募的股權。節目最後兩位主持人自己收在這個比率上。
反方向我沒把握的一處也寫下來:如果放款條件又鬆回去、長約重新賣得出去,現貨價會回落,而那個回落會被讀成需求轉弱。節目沒談這一邊,我只是記著。
現貨市場有多薄
Lee 把算力比成原油這類商品:真正在現貨成交的量只佔採購總量的一小部分,而大家拿現貨價當參考價。一家大型私募信貸問過他一個好問題——要打掉幾個買盤,這些圖的地板才會塌?他的答案是比大家想的少很多。

這句話接上他的擔心就完整了。讓這個資產類別在過去一年變得可融資的,就是那張往右上的圖;放款人相信卡會一直租得出去、而且愈租愈貴。他說只要一篇講 GPU 殘值下滑的報導出來,哪怕跌的是不良業者急著出清的量,私募信貸都可能停下來重估先驗。他已經接到大型算力商的電話:看到小業者的不良訂單,我要便宜買。
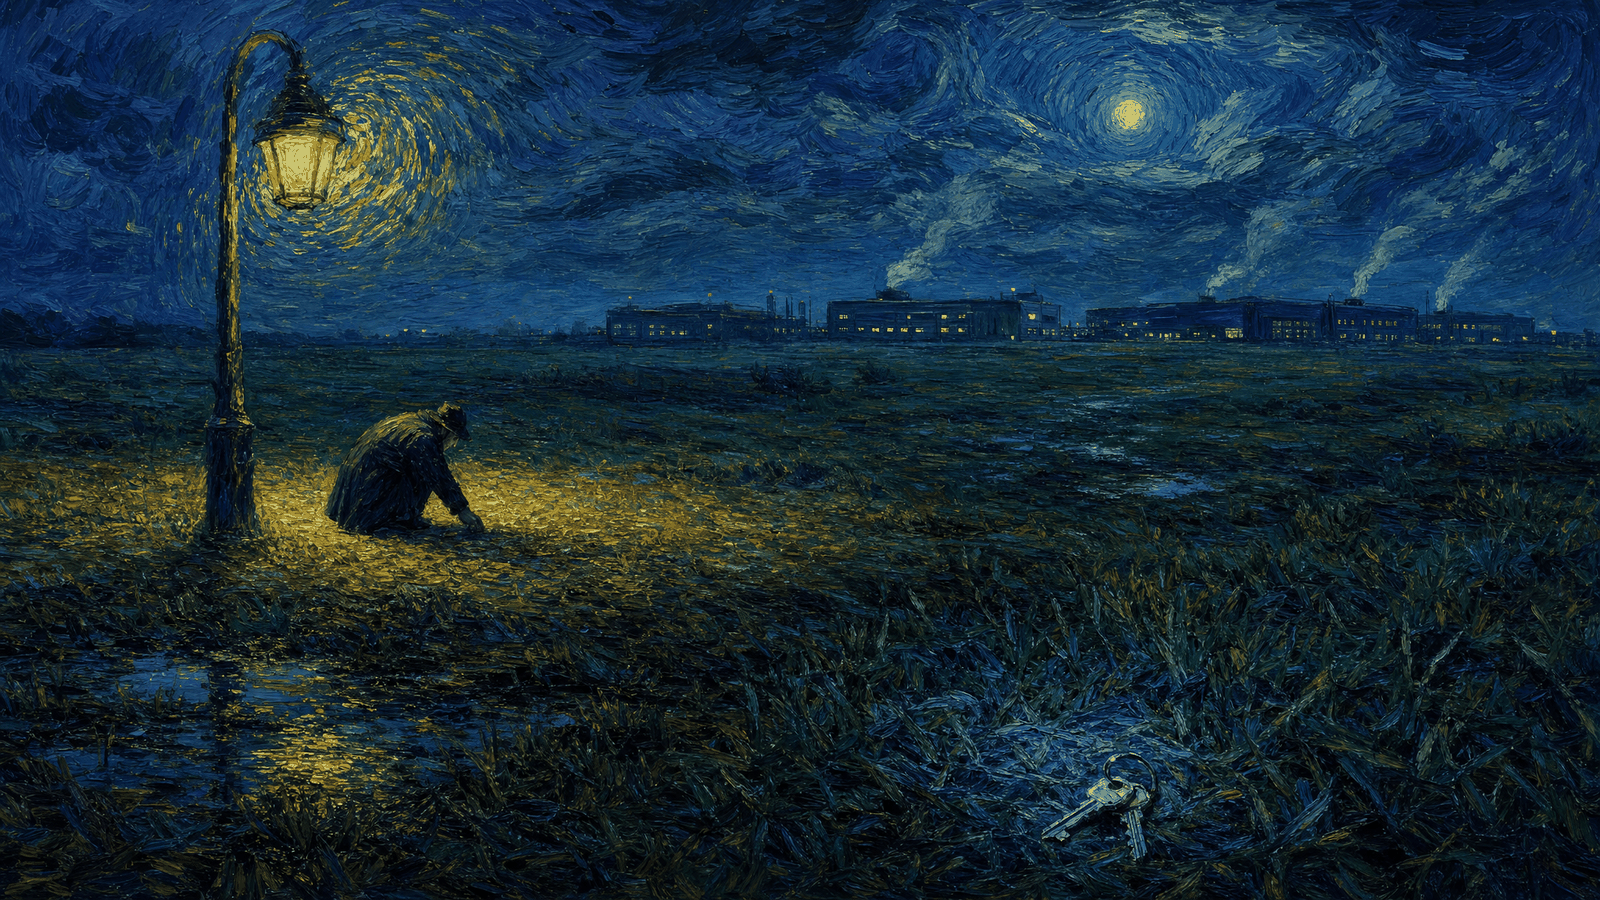
Kedrosky 對同一張圖的話更直白。他說人們把「數字往右上」和「這門生意付得出底下的融資」當成同一件事,而這兩件事可以各走各的。他用了一個比喻:鑰匙掉在草地裡,人卻在路燈下找,因為那裡好找。他把這叫做可得性偏誤。
那我手上的指標該怎麼問
我自己在追的那些高頻數字,聽完這集變成要過三道問題。第一,這個價格的成交量佔整體多少——薄的市場畫出來的線,斷起來不用太多單。第二,成交的人用誰的錢付——自己賺來的,還是上一輪募到的。第三,同一段時間放款條件往哪邊走——利率、抵押率、預付款這三樣只要同時在收緊,價格的上漲就有一塊是融資條件推出來的。
三題都答不出來的數字,我往後只當情緒指標看。我過去會把某個價格指數的上漲直接讀成需求變強,沒去問那段時間供給被抽掉多少、買的人拿誰的錢在買,這集把那個缺口指出來了。
另外幾件值得記的
- Kedrosky 的算術:資本支出累到 10 兆美元這個級別,要賺到合理報酬,2032 年前後得撐起每年 3 到 6 兆美元的營收。有人會拿「這等於全球白領工作的 18%」來安慰自己,而他用銅反駁:你重訂價了銅市場的 15%,你重訂的是整個銅價;把白領工作當成一塊可以吃掉的市場,吃下去的那一刻市場就縮了,於是你需要吃更大一塊。
- 有沒有標準答案這件事,他講得好。軟體能讓模型自己迭代,因為程式會動或不會動,回饋是硬的。把一份投影片丟給模型跑十二個小時,回來的東西不會更好——沒有東西能判定什麼叫更好。讓模型在沒有標準答案的任務上遞迴下去,得到的是放大的錯誤。
- 他說創投的一條守則是早期客戶跟後期客戶長得不一樣,拿早期採用者去推生意規模會出大錯。最早肯付任何價錢的是工程師;而普通人用到夠用就好的模型也滿意,因為它幫他訂到了餐廳。
- 他憑記憶報的一組數字(他自己標明是記憶):十月前三週發現的重大軟體漏洞,佔史上曾發現過的 8%;今年上半年佔一半。他說眼前在賺的是再保險公司,因為沒人訂得出這個風險的價,而 Anthropic 的 S-1 風險段落寫到這個風險可能大於全球保險市場。
- 超額認購沒有資訊量。那是非約束性的意向,機構報一個大數字、知道只會分到一小塊,承銷商再把倍數放給媒體。他拿今年夏天中國一批超額認購八千倍、掛牌後跌五成的案子當對照。
- NVIDIA 被叫做 AI 的中央銀行,他拆成分數準備銀行:用自己的資產負債表在對面創造錢,拿到信用的公司再把錢花回 NVIDIA,循環帶槓桿。而分數準備體系反轉時走的是幾何級數。

他接著挑法說會上代理執行長 Colette Kress 的兩句話——我們還是算力商的大支持者,而且我們會更挑;他說更挑的結果是挑不到算力商。
- Lee 的類比是飛機融資。2008 年後大家覺得飛機不好融資,讓它重新可融資的是周邊的金融基礎建設:有流動性的轉租市場、定期估價。他主張矽谷該接受這次信貸緊縮,因為這些基礎建設要趁現在蓋。
可以參考的資料
- 《Odd Lots》2026 年 11 月 19 日那集,本文的來源
- Silicon Data 的 GPU 租金指數系列,節目裡被念出的 B200 與 B300 價格出自這裡
- Anthropic 的 S-1,節目兩段都引用了它的風險段落與算力承諾
- NVIDIA 本季法說會的逐字紀錄,Colette Kress 談算力商那一段
- Kedrosky 在 SK Ventures 的文章,與哥倫比亞商學院、Bain 各自做的資本支出回本推算
帶得走的一件事
一個價格往上,可能是想要的人變多,也可能是付得起的管道變窄,而後者會讓圖看起來更漂亮。
這集把這件事演示了一次:長約融資卡住,買方被擠到現貨,現貨價上漲,而現貨價是所有人引用的那個參考價。願意付跟付得起分開看,是 Lee 整段訪談裡最可以帶走的工具。
我自己試過的一個做法,跟投資無關也成立。挑一件你最近覺得「行情變好了」的事——你那一行的薪水行情、社區房子的成交價、小孩學校的報名人數、二手樂器的售價都可以——寫下兩行:這筆錢是誰付的,他的錢從哪裡來。然後挑一個你一個月後查得到的數字(下一輪的成交量、報名人數、掛牌天數)寫在旁邊,到時候回來對。你會知道當初那個上漲是人變多了,還是付錢的管道換了。
本文為投資方法論的教育性分享,不構成任何個股買賣建議、不提供目標價、不針對當期標的。投資有風險,任何決策請自行判斷或諮詢合格的專業人士。
留言
載入留言中…