他說即時支付慢 16 秒會更好:聽哈克談一條支付軌道上的詐欺與流動性
《Macro Musings》2026 年 10 月 26 日這一集請來費城聯準銀行前總裁派崔克・哈克。他主張即時支付不該做到秒級,加 16 秒壓詐欺、加 30 秒讓銀行少囤流動性;我把這套主張寫到最強,再站到反面挑它。支付制度設計的閱讀筆記,不列個股代號、不推薦標的、不給目標價。
時止則止,時行則行,動靜不失其時,其道光明。
—— 《周易・艮卦・彖傳》(先秦)
2026 年 10 月 26 日上線的《Macro Musings》這一集,主持人 David Beckworth 在沃頓商學院請來費城聯準銀行前總裁派崔克・哈克(任期 2015 年到 2025 年 6 月)。哈克在節目裡提出一個反直覺的設計主張:即時支付(收款方幾秒內就拿到錢的支付軌道)不該做到秒級,他校準過的模型顯示,在流程裡塞進 16 秒,詐欺就壓得下來;塞到 30 秒,銀行之間可以軋差(來回的款項先相抵),於是銀行不必為支付在帳上囤那麼多流動性。這個結論成立的條件很窄:那 16 秒裡要有偵測在跑,而且付款不能發生在賣場的結帳櫃檯前。
把他這套主張講到最強
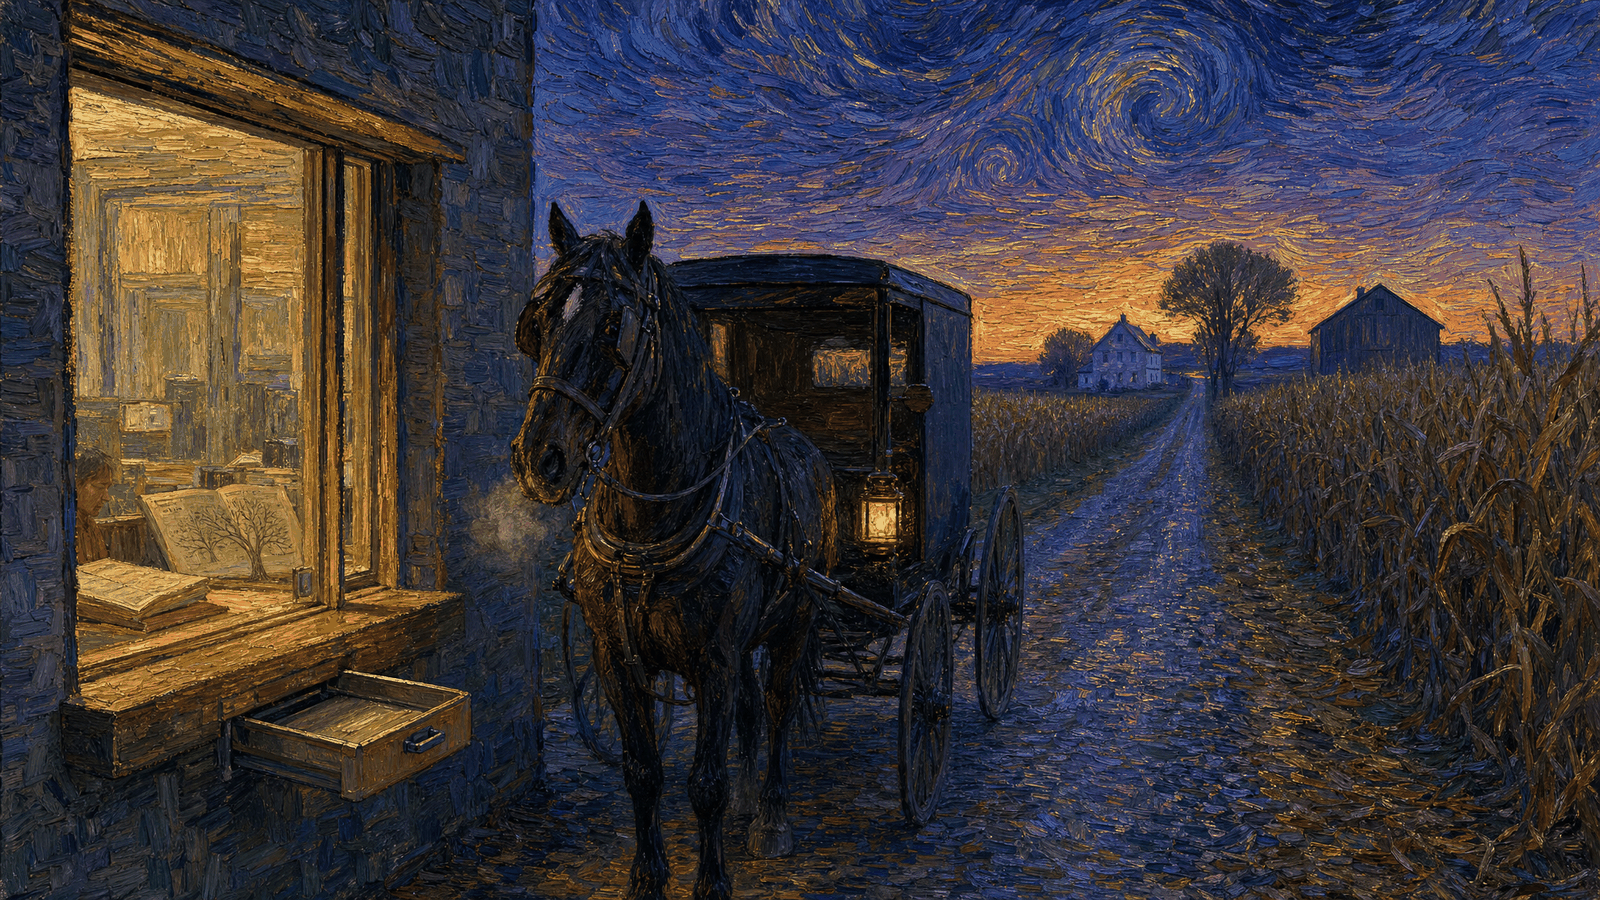
先從節目裡最好記的一段講起。賓州有家叫 Bank of Bird-in-Hand 的小銀行,是全美金融海嘯之後第一家新設的銀行,客戶以阿米什人為主(Amish,一個不使用現代科技的基督教支派)。阿米什人多半沒有信用評分,常常也沒有身分證件,於是這家銀行去跟聯邦存款保險公司申請豁免,改用阿米什社群自己記得密密麻麻的家譜紀錄來做身分查核:翻開家譜本,在樹上指出這個人,再請認識他的人進來作證——這是 Earl,Earl 沒問題,你可以跟 Earl 做生意。它的行動分行叫 Geldt 巴士(Geldt 是賓州德語的「錢」),每一個停靠點在法規上都算一個分行,所以改班表得重新報准,他們想辦法把這道流程走快。分行有兩條得來速車道,一條給汽車,一條給馬車。農舍與住宅的貸款沒有火險,因為穀倉燒掉社區會來重建;哈克說一般商業銀行聽到這句會從耳朵冒煙。呆帳很少。
我把這家銀行讀成哈克那套主張的實體版本:辨認一個人要花時間,而花掉的那些時間是有產出的。
回到支付。支付業有一句話,哈克說是美國支付委員會負責人講的,支付圈的人討厭它:更快的支付等於更快的詐欺。詐欺的人會迅速進出,找阻力最小的路徑。他接著承認一件事,這件事是整段推論的地基也是它的裂縫——沒人知道詐欺有多深,因為受害方不見得會報,報了也不見得公開,只知道它很大。
然後是那兩個數字。加 16 秒,偵測有時間跑完一次比對。再加一倍到 30 秒,銀行之間可以軋差更多筆,於是整個網路裡要壓著的流動性變少。

這一步往下還有一層,是這套主張真正的力氣所在:如果我得為支付在帳上壓著一大筆流動性,而我要賺到一個報酬率,我就會在剩下的部位上冒更多風險。支付系統的延遲設定,會沿著資產負債表外溢成銀行的風險胃納。

哈克的博士是工程,做過控制理論與最佳化模型。他說控制模型的目標是永遠不要走到邊緣,不要走進亂流,要保持層流。同一套想法在資本面有個現成的工具:反景氣循環資本緩衝。美國從這工具設立到現在一直掛零,英國是 2%。常見的反對說法是這會逼銀行多存資本,哈克說不會,你把其他資本要求往下調就好。他看重的是這工具沒有汙名——要放鬆的時候全行業同一天從 2% 降到零,誰都不必單獨舉手。
對照組就在近幾年。矽谷銀行那一次,銀行定期融資方案的抵押品沒有折價,於是沒有汙名,不去借的才是傻瓜;哈克回頭看說那個方案當時沒想清楚,是在慌亂裡做的,而且整件事他們做過頭了。他說聯準會該學英格蘭銀行,給這類措施加上時限。貼現窗口的汙名問題他認為繞不過去,因為去借會被公開揭露,市場讀到的就是那家銀行有麻煩。所以他的結論是把緩衝留在平時,別等到懸崖邊才找工具。
站到反面:這套設計最站不住的地方
第一刀是主持人當場遞上來的。現在美國有兩套即時支付系統:聯準會的 FedNow 與民間清算所的 RTP。主持人說這像兩套下水道,規模經濟攤不下來。哈克用雲端來類比,說大多數組織都用兩家雲端服務商,為的是備援,兩套支付系統不見得是壞事,然後他補上條件——它們要能互通。主持人問現在互通了嗎,他答他們還得繼續努力。備援要能算成降低風險,前提就是互通;互通還沒到的時候,兩套系統在帳上只是兩套成本。

第二刀是延遲的代價不落在同一群人身上。16 秒在賣場的結帳線上行不通,哈克自己講毫秒級在那裡才行得通,他說有辦法從工程上繞過去,可是節目裡沒有說是哪個辦法。主持人接著提布魯金斯的 Aaron Klein 長年在意的那群人:週五領到直接匯入的薪水、要等到下週二才動得到錢。哈克說他家是工會管線工出身,懂這件事,而且這件事做得到——他把延遲放在「付出去」那一端,說詐欺多半在那裡。可是收款與付款跑在同一條軌道上,哪一筆算「付出去」要有人分類,而分類規則本身就是攻擊面。
第三刀最硬,而且來自他在同一集講的另一段。談 2019 年縮表的時候他說,合適的準備金水位事前無法知道,當年的估計從 5000 億美元到 1.5 兆美元都有人喊,他們把自己的估計從 1.5 兆砍到 1 兆、心裡又抓著 5000 億這個數,最後答案落在 1.5 兆左右。他說那是一段讓人謙卑的經驗,唯一知道的方法是看市場的反應。他在節目裡順口講了個笑話:那套做法外界叫「哈克方案」,他說成功的話算哈克方案,失敗的話是 Remendur 方案——主意本來是他手下那位經濟學家出的。問題就在這裡:同一個人,在準備金這件事上說模型事前算不出來,在支付這件事上用校準模型算出 16 秒;而詐欺的基準率,他自己說沒人量過。建立在沒量過的基準率上的秒數,是一個估計,離設計規格還有距離。

第四刀是政治經濟學。反景氣循環資本緩衝從設立到今天是零,這件事有原因。他說他在理事會的會議室裡辯過為什麼不調高,而銀行當然會反對。所以卡住的那層在誰願意按鈕,工程上「遠離邊緣」的工具法規裡本來就有,沒人按。把它講成設計問題,會讓人以為缺的是設計。
同一集還有一段讓我重新讀他的天花板。他說雙重使命這件事寫在法律裡,可是把它當成取捨正是出問題的地方,他主張改成階層式:通膨是第一號工作,等靠近目標了再管就業。理由是現在勞動市場在動的那些力量——人工智慧、移民——跟聯準會控制得到的東西沒什麼關係。這個主張我理解它從哪裡來,可是它與「延遲 16 秒」有同一個氣味:都假設設計者能把一個系統裡的變數乾淨地切開。
我判斷哪一邊站得住,差在哪個條件
延遲這一刀站得住,範圍比它被講出來的範圍窄,差別在兩個條件。
第一個條件是這筆錢在哪裡付。帳戶之間的轉帳、企業的應付款、大額匯出,多等 16 到 30 秒沒有人會察覺,而詐欺與流動性的好處都落在這一段。櫃檯刷卡那一段不行。所以該被設計的是分段:櫃檯那一段維持毫秒,帳戶之間那一段留出窗口。

哈克把它講成整條軌道的速度上限,反而讓這個主張變得容易被一句「你要我在沃爾瑪排隊等 16 秒嗎」打掉。
第二個條件是那段窗口裡有東西在跑嗎。16 秒本身沒有價值,價值在這 16 秒裡跑完的那一次比對。沒有共享的詐欺情報、沒有強制申報,窗口就只是延遲。所以順序該倒過來:先讓詐欺可被量測,秒數才有意義。他的數字該讀成一個方向,讀成規格就太前面了。
延伸一層,接到你可能碰到的那個問題:新聞說穩定幣、代幣化存款要顛覆銀行,我該不該信?
哈克給了一個可以自己拿去檢查的判準。代幣化存款(銀行把存款做成可以在帳本上轉移的代幣)對穩定幣有一個內建優勢:它付得出利息。他說如果穩定幣能做的事代幣化存款都能做、而且還拿得到利息,他會選後者。這個判準可以搬去看任何「新技術要顛覆舊玩家」的新聞:先問舊玩家手上有沒有新玩家在法律上拿不到的東西。拿不到的那一樣,決定了顛覆的上限在哪。
節目裡還有一段更適合拿來分辨雜音與結構。美國刷一次卡商家大約付 3%,有些地區把這費率上限壓在 50 個基點。哈克指出,如果商家沒有分開定價,付現金的人在補貼刷卡的人,而付現金的通常是收入較低的那群。

所以當你看到一個技術或制度在宣傳它有多快多便宜,比起問它會不會贏,先問「這筆看不見的錢現在記在誰頭上」,答案通常更能分辨這是雜音還是結構。
哈克後來的工作裡也有一個我沒料到的細節,順便記一下。他把自己生涯裡一百多篇文章、所有在聯準會網站上的公開演講、所有投書全部餵給 Claude,說「這就是我」,然後它學會了他;他現在跟它來回改稿,像以前跟演講撰稿人和研究團隊來回那樣。他寫了一篇文章叫〈我從來沒提過的那個演講撰稿人〉——他當了 26 年的機構負責人,每一任都有撰稿人,從來沒有在上台前先說「感謝 Ethan 幫我寫了這些字」。他接著劃了一條界線:他跟 Druckenmiller 可以這樣用,因為判斷力是幾十年累積出來的;今天走在校園裡的年輕人不行。這條界線跟他那 16 秒是同一件事——他在意的始終是那段被省掉的時間原本在做什麼。
可以參考的資料
- 《Macro Musings》2026 年 10 月 26 日那一集,主持人 David Beckworth,來賓派崔克・哈克,在沃頓商學院錄製;節目由喬治梅森大學 Mercatus Center 製作
- 哈克與沃頓財務系同事的論文〈Speed, Fraud, and Bank Liquidity: The Operational Architecture of Real-Time Payment Systems〉,16 秒與 30 秒的模型在這裡
- 哈克的 Substack《The Load Bearer》,緩衝、縮表與人工智慧那幾段主張他在上面寫過
- 沃頓的 Wharton Future of Finance Initiative,他是共同學術主任
- 節目裡提到的巴西 PIX 與巴哈馬的 sand dollar,可以當小型或地理分散的經濟體導入公共支付軌道的對照
- 《周易・艮卦》(先秦,公共領域)
帶得走的一件事
速度本身沒有好壞,有好壞的是那段被省掉的時間原本在做什麼。16 秒之所以值錢,是因為裡面塞得進一次比對;省掉撰稿人之所以不要緊,是因為那 26 年的判斷還在;年輕人省掉的那段時間裡什麼都還沒長出來,所以省不得。

你要砍掉一段等待之前,先弄清楚那段等待在替你做什麼事。
我試過的一個做法:挑一件你習慣秒回的事——主管的訊息、家人的要求、同事半夜丟來的求救。回之前先在紙上寫一句「我現在不知道的是什麼」,寫完那一句再回。那一句話就是你自己的 16 秒。
本文為投資方法論的教育性分享,不構成任何個股買賣建議、不提供目標價、不針對當期標的。投資有風險,任何決策請自行判斷或諮詢合格的專業人士。
留言
載入留言中…