Acquired|家得寶:一顆 25 美分的墊圈,和一間把創業招數換光的公司
Acquired 2026-09-13〈Home Depot〉聽後心得:四位創辦人怎麼湊齊、一位外來執行長怎麼讓營收翻倍而股價不動、接班人怎麼靠停止開店把每店營收翻倍。教育性的閱讀筆記,非投資建議,不構成任何個股推薦。
人親手蓋自己的房子,和鳥築自己的巢,有一種同樣的相稱。
—— 梭羅《湖濱散記・經濟篇》(1854,筆者自譯)
這集在講什麼
Acquired 在 2026-09-13 播出的這集談家得寶(Home Depot,代號 HD)。我原本以為它就是購物中心旁邊一間大賣場,聽完才知道它是全球最大的專門零售商:市值約 3,500 億美元,只在北美營業,員工 47 萬人,比任何一家銀行、任何一家連鎖餐廳都多。它 1981 年上市,比蘋果晚一年;上市時放進 1,000 美元、股息再投入,今天約值 1,700 萬美元,同一筆錢放標普 500 指數是 17 萬美元。

Ben 和 David 把故事講成一部零售版的復仇者聯盟:四個人湊齊、公司長大、外來的執行長差點把它拆掉、律師出身的接班人再把它救回來。
摘要重點
一、公司從一次開除開始。 伯尼・馬庫斯和亞瑟・布蘭克在洛杉磯把五金連鎖 Handy Dan 做成業界最好的店,兩人身上沒有一股股權。紐約的投資銀行家肯・朗格尼翻 Moody’s 手冊,看到這家公司股價 3 美元、當年稅後每股賺 1.5 美元,隔天飛去吃午餐,回紐約就開始掃貨,買到接近兩成。唯一沒賣給他的是布魯克林一間天主教會,神父問:「你是天主教徒?那以下地獄為誓,告訴我該怎麼做。」他答:「那就留著。」後來伯尼嫌他和母公司老闆鬥得太兇,求他把股份賣掉;朗格尼賣了,三個月後兩人被開除。隔天早餐,朗格尼對伯尼說:你剛被一塊金馬蹄踢了屁股,我們去開你講過的那家店。
二、點子借自好市多的前身,做法從第一天就分岔。 伯尼去聖地牙哥看過索爾・普萊斯的 Price Club:倉庫就是賣場,沒有後場,也沒有中盤商。他把這套搬進五金業,多加兩樣 Price Club 沒有的東西:兩萬五千種品項(Price Club 約四千種),和懂行的店員。人都知道怎麼用衛生紙,沒幾個人知道怎麼蓋露台。毛利率抓 30%,當時業界是 45%,售價比對手低一成到兩成五。

三、錢少到要演戲。 羅斯・裴洛原本要出 200 萬美元換七成股權,談到最後卡在伯尼開的車:一台舊凱迪拉克。裴洛說他手下的人只開雪佛蘭,伯尼翻臉走人。以今天市值算,假設裴洛一路抱著,這台車讓他少了兩千多億美元。朗格尼改找四十個人各出五萬美元,條件自己寫,投資人只拿五成。錢還是不夠,開幕前貨架填不滿,商品天才派特・法拉(他前一家店從沒付過供應商帳單,最後倒閉)借來五百個空紙箱,又弄來每家店兩千個空油漆罐,疊到三公尺高。開幕前夜店長找人把地板打蠟打亮,法拉凌晨四點看到,把兩位創辦人叫下床,三個人開堆高機在地上來回刮,要讓店看起來有人在用。伯尼後來寫:我們的店是做事的地方。
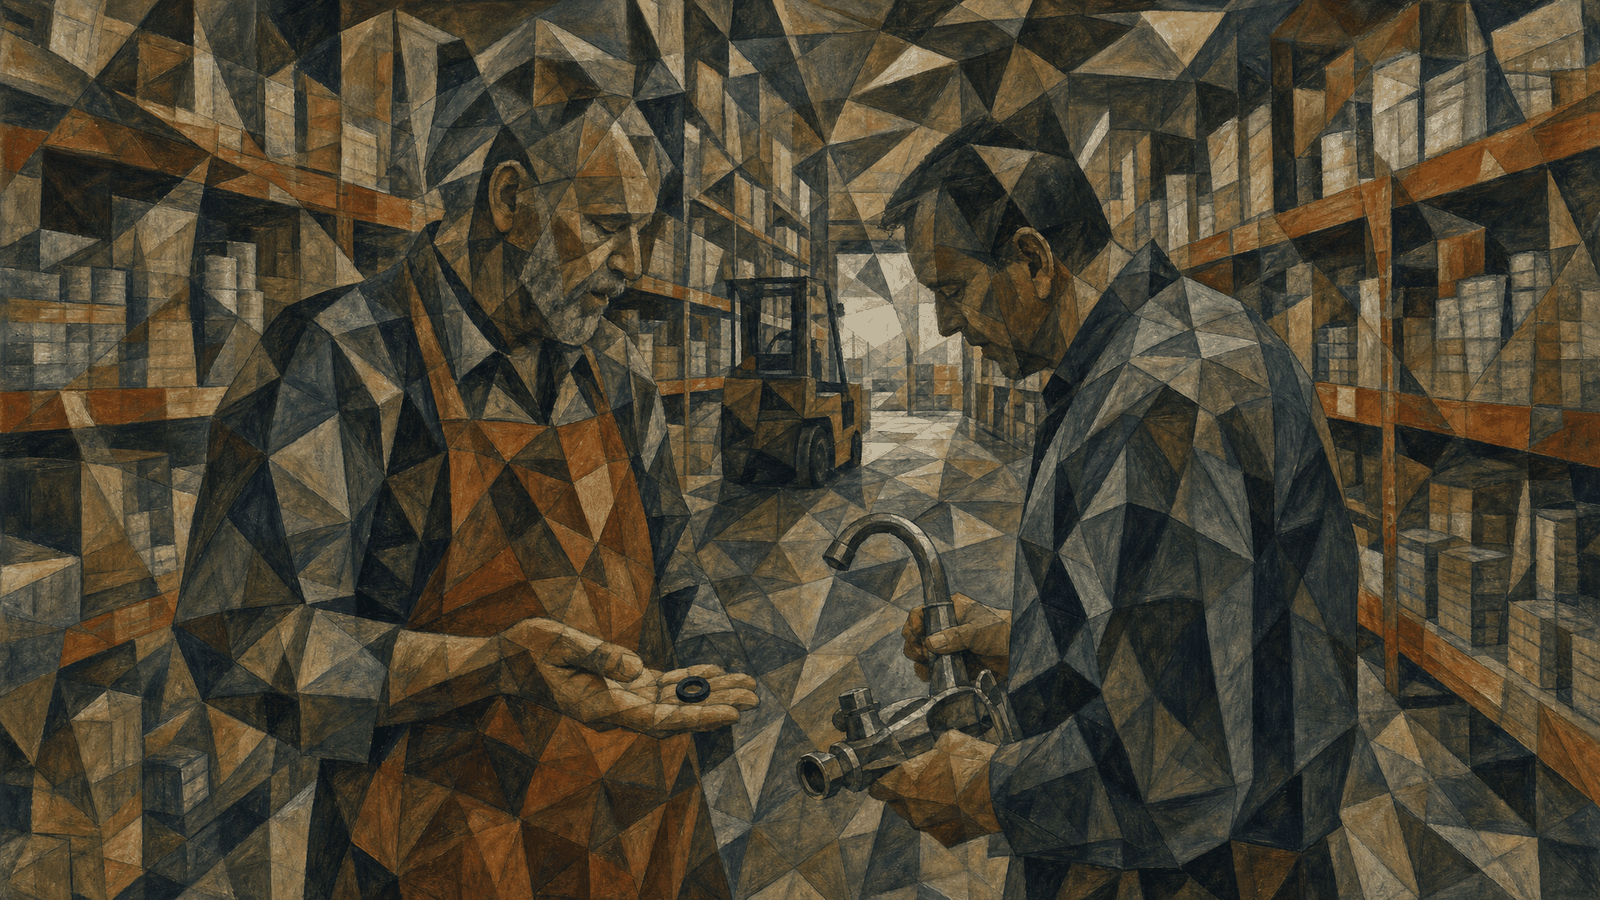
四、護城河長在店員身上。 家得寶去找水電工、木工來當店員。接案收入起伏大、要整天開車跑工地、做的是粗活,老了或受傷就沒著落;賣場薪水少一點,換來固定工時和一份保障。公司再把股票放進他們手裡:時薪人員可以打八五折買股,跌破買價由公司補差額。傳說有位顧客拿著漏水的水龍頭進門,準備花兩百美元換新的,店員看了說換一顆 25 美分的墊圈就好。幾週後這家人回來,做了一套十萬美元的廚房。有人笑店員丟了一筆生意,伯尼打電話說要升他。

後來的執行長布雷克講過:文化健康最好的指標,是走進休息室看到店員在看股價。
五、營收翻倍、股價不動的六年。 2000 年,董事會請來奇異執行長之爭的落選者鮑伯・納德利。前四年各項數字漂亮,營收和獲利翻倍,店數從 1,100 家開到 2,000 家。帳面下的代價:每店店員從約 200 人減到 170 人,大量換成兼職;店長改為偏好大學學歷,把從貨架爬上來的升遷路堵死;顧客滿意度掉到全美大型零售商最後一名。他拒絕把自己的薪酬綁在股價上。任內五年,家得寶股價跌 12%,勞氏漲 173%。

2006 年股東會,董事一個都沒到場,隔年一月他被開除。
六、停止開店,每店營收翻倍。 接手的法蘭克・布雷克律師出身,沒管過損益表,兒子在門市打工。他上任第一通電話打給已經和公司鬧翻的伯尼,兩人第一趟逛的店是好市多。他把自己的薪酬九成換成選擇權,停掉新店計畫,把旗下批發事業以 83 億美元賣掉、錢全數拿去買回自家股票,任內買回三成流通股,多數價位在 30 到 50 美元,今天股價約 340 美元。

2008 年 2,300 家店,今天 2,400 家;之後十一年營收從 700 億美元到 1,300 億美元,每店從 3,000 萬美元到 6,500 萬美元。增量有一大塊來自線上下單、門市取貨:週日下午磁磚貼到一半填縫劑用完,沒人等得了兩天的宅配。一座露台要的六千磅木材,也塞不進亞馬遜的小貨車。
七、它能長這麼大,是幾個因子相乘。 Ben 最後把答案寫成一條乘法:倉庫賣場在五金業行得通(沒人介意在倉庫裡買鐵鎚)× 市場夠大(美國居家修繕賣場約 3,000 億美元)× 市佔夠高(家得寶 51%、勞氏 29%,第三名不到 5%)× 房子一直在變老。美國房屋的中位屋齡從 1940 到 1980 年維持在 23 年上下,家得寶創立那年起一路往上,今天是 42 年。

David 補了一項:高自有住宅率和三十年房貸。中國房市比美國大,家得寶在那裡失敗,因為自己動手修房子在那裡不算美德,有錢人也多住在城市公寓。
延伸想法
營收獲利都在長,股價為什麼不動?
我自己看財報常卡在這裡:公司說在成長,數字也在長,股價就是不理。納德利那六年是個清楚的樣本,我試著一層一層拆。
第一層,成長從哪裡來。總營收翻倍有兩種來源:店開得更多,或每家店賣得更多。前者靠花錢買,後者靠店本身變強。納德利的成長大多來自開新店,同店營收持平,代表舊店沒有變好,新店只是把同樣的表現多複製幾份。

第二層,市場在算什麼。股價折現的是未來的現金流。任內 200 億美元的回購和配息推不動股價,等於市場說它不相信往後的盈餘會比現在高。店員變少、滿意度墊底,再加上毛利率從三成出頭拉到 33%,這些動作讓今年的數字好看,代價是明年的來客。
第三層,誰在推這些動作。Ben 在節目裡有一段自己推翻自己:他一開始替納德利說話,覺得用股價算薪酬不公平,股價只是外人怎麼看你。聊到後面他改口:薪酬綁當期數字的人,會去灌當期數字;綁股價的人,才有理由把價值存在公司裡。家得寶的模型靠店員相信「服務好 → 營收長 → 股價漲 → 我變有錢」,執行長自己退出這條鏈,底下的人很難還待在裡面。
我現在的做法:看到「營收在長、股價不動」,先找一個單位產能的數字,同店營收、每店營收、每位員工營收都行,看它有沒有在長。在長,可能是市場還沒看到;沒在長,市場可能已經看到了。這個判讀也有失效的時候:新店本身報酬率高,靠開店成長就沒問題。布雷克後來把批發事業的一塊買回來,又花 182.5 億美元收購屋頂建材經銷商 SRS,往相鄰業務擴張本身行得通,納德利輸在時機和地基。
抱著的股票跌七成,怎麼分辨該留還是該走?
朗格尼沒賣過一股家得寶。1985 年跌 66%,2002 年跌 70%,2008 年又跌 70%,他都抱著,手上的持股今天約值 60 億美元。在 1999 年高點買進的人,要等 12 年才回本,公司再好,買進價太高一樣要等。

這種故事很容易被讀成「好公司抱著就會贏」。我聽完覺得這集給的東西更細。納德利那段,朗格尼沒有乾抱:他以首席董事的身分召開臨時董事會開除執行長,推布雷克上來,再推著公司在金融海嘯中買回股票。他留得住,是因為他知道這家公司賺錢的機制長在哪裡,也看得出機制壞在哪裡。
我自己拆成三步,說給你參考:
第一步,用一句話寫下這家公司靠什麼賺錢。家得寶那句是:懂行的店員讓顧客敢做更大的工程,量大換來供應商更低的價格,再把價格讓給顧客。
第二步,分辨這次下跌打到的是外面還是裡面。2007 到 2010 年房市崩盤,營收一路下滑,但房子照樣在變老,機制還在,那是週期。納德利砍店員、堵升遷路,打的是機制本身,那是結構。週期可以等,結構要看有沒有人在修。

第三步,替機制挑一個會先亮燈的數字。在家得寶,同店營收和顧客滿意度比股價早好幾年說出事了。
可以參考的資料
- Acquired,〈Home Depot〉,2026-09-13
- Bernie Marcus、Arthur Blank,《Built from Scratch》(1999):創辦人自述,空紙箱、堆高機刮地板都在裡面
- Ken Langone,《I Love Capitalism!》(2018):朗格尼自傳,含納德利接班那場爭執
- Worldly Partners(Arvind Navaratnam)的家得寶研究報告,worldlypartners.com
- Hamilton Helmer,《7 Powers》:節目分析段用的七種力量框架
- Acquired 的好市多、沃爾瑪、宜家等零售集數,可以對照讀
帶得走的一件事
節目最後,Ben 翻出《Built from Scratch》裡的創業規矩,一條條對照他上週去的門市。書上說不設走道編號,逼店員陪顧客走一趟,現在有編號;書上說承包商沒有後門折扣,現在有專業櫃台和批量價;書上說天天低價、不搞檔期,他信箱裡剛收到一封「限時最高七折」。他和 David 的結論是:創業時的價值要守,創業時的招數多半要換。納德利換掉的是價值,布雷克換掉的是招數。

一個做法會過期,它當初要解決的那個問題會留下來。要守的是那個問題。
我試過的一個做法:挑一個你堅持了三年以上的做法,家裡的規矩、工作的流程、帶小孩的方式都可以。拿一張紙寫兩行,第一行寫它當初要解決什麼問題,第二行寫那個問題今天還在不在。還在,就想想有沒有更省力的新做法;已經不在,這個做法可以放下了。
本文為投資方法論的教育性分享,不構成任何個股買賣建議、不提供目標價、不針對當期標的。投資有風險,任何決策請自行判斷或諮詢合格的專業人士。